[버핏 리포트] 오리온, 해외 수요가 공장 증설로…내년 상반기 실적 반영 기대 - 신한
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 더밸류연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]
신한투자증권은 23일 오리온(271560)에 대해 해외 수요에 대응한 생산시설 확대와 원재료 부담 완화가 매출 성장과 수익성 개선을 뒷받침할 것으로 전망했다. 투자의견 ‘매수’와 목표주가 16만원을 유지했다. 직전 거래일인 지난 20일 종가는 11만7400원이다.
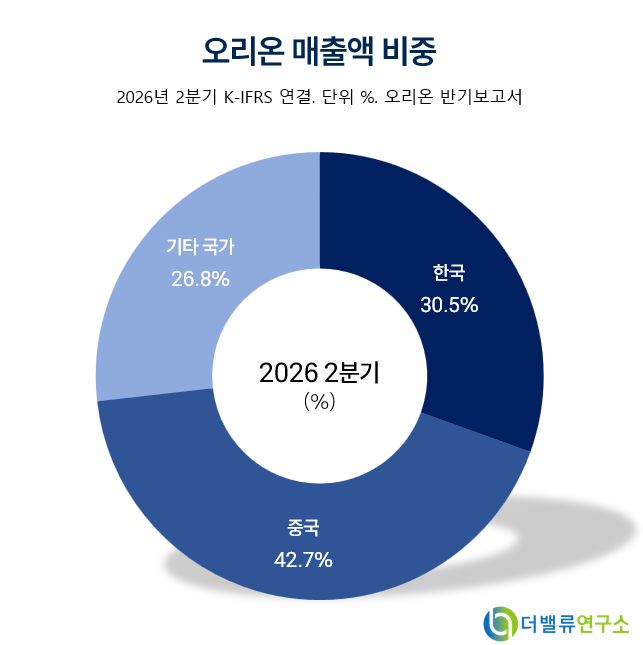 오리온 매출액 비중. [자료=더밸류연구소]
조상훈 신한투자증권 연구원은 비우호적인 소비 환경에서도 판매를 늘린 결과가 생산시설 확대로 이어지고 있다고 평가했다. 한국·중국·베트남·러시아에서 증설이 진행되고 있으며, 일부 증설 효과는 내년 상반기부터 실적에 반영될 것으로 예상했다.
중국은 내년 상반기 스낵 전용 공장 가동을 준비하고, 기존 공장 내 스낵 생산라인 추가 증설도 검토하고 있다. 베트남은 하노이 세 번째 공장 완공을 앞두고 네 번째 공장 투자도 계획하고 있다. 한국 진천 공장과 러시아 세 번째 공장은 내년 말 완공을 목표로 추진되고 있다.
중국에서는 소비 침체와 거래처 폐점에도 간식 전문점 등 성장하는 유통채널에 입점을 늘려 매출을 확대하고 있다. 조 연구원은 단기적으로 춘절에 맞춰 검증된 대표 상품 중심의 판매 전략을 강화하고, 중장기적으로 채널별 특화 제품과 신규 판매처를 확대하는 대응에 주목했다.
원재료 부담 완화도 이익 개선 요인으로 제시했다. 보고서에 따르면 지난해 상반기 톤당 1만달러를 웃돌던 코코아 선물 가격은 5200달러 수준으로 낮아졌다. 조 연구원은 이번 4분기부터 원가 부담 완화가 본격화될 것으로 전망했다.
다만 최근 월별 실적에서는 매출 증가에 비해 이익 개선 폭이 작았다. 보고서에 제시된 한국·중국·베트남·러시아 법인의 지난 10월 매출액 합계는 3076억원으로 전년동기대비 5.6% 증가했지만, 영업이익은 543억원으로 0.2% 늘었다.
신한투자증권이 예상한 내년 연결 매출액과 영업이익은 각각 3조9800억원, 6940억원이다. 올해 예상치보다 각각 6.1%, 9.7% 증가한 수준이다. 조 연구원은 생산능력 확대와 함께 신제품 출시, 판매채널 및 진출지역 확장이 이어지는지가 향후 기업가치 평가의 주요 변수가 될 것으로 봤다.
오리온은 초코파이·포카칩 등 과자와 스낵을 한국·중국·베트남·러시아 등에서 생산·판매하는 식품기업이다.
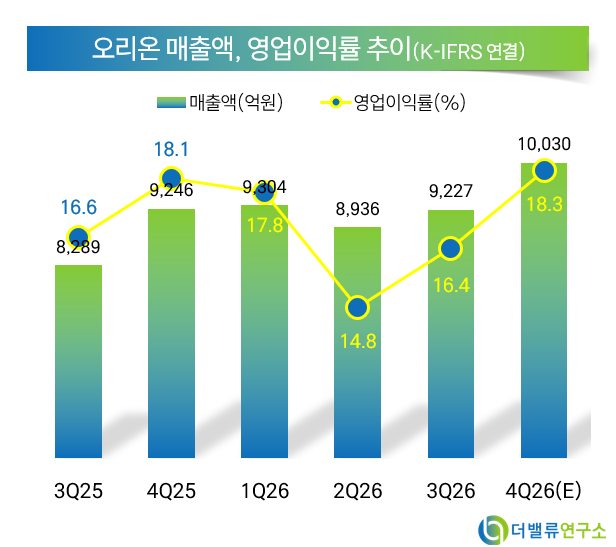 오리온 매출액 및 영업이익률 추이. [자료=더밸류연구소]