-
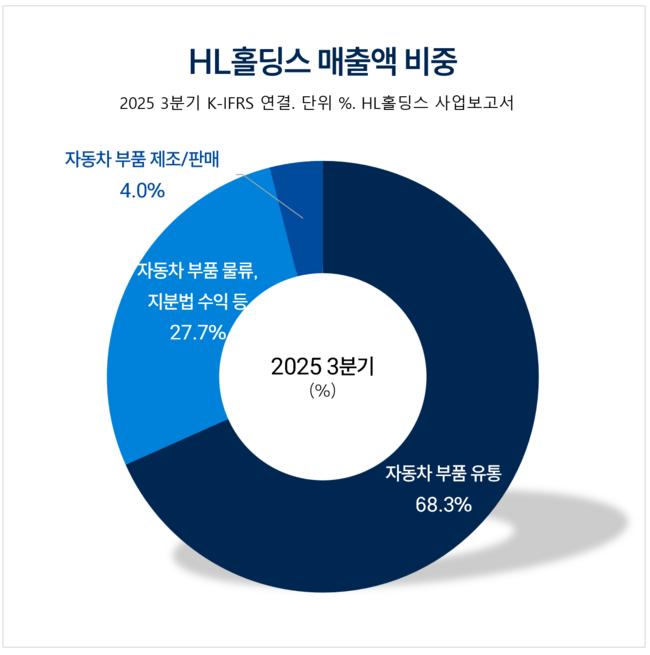
[버핏 리포트] HL홀딩스, 자체사업 실적 호조...로봇 사업 본격화로 사업 재편 전망 - 다올
다올투자증권이 24일 HL홀딩스(060980)에 대해 "HL로보틱스 사업 전개가 가속화되고, 신규 출시 준비 중인 자율이동로봇(AMR) 캐리(Carrie)가 내년부터 매출 궤적에 오를 것"이라며 투자의견 '매수'를 유지하고 목표주가를 6만4000원으로 '상향'했다. HL홀딩스의 전일 종…
-
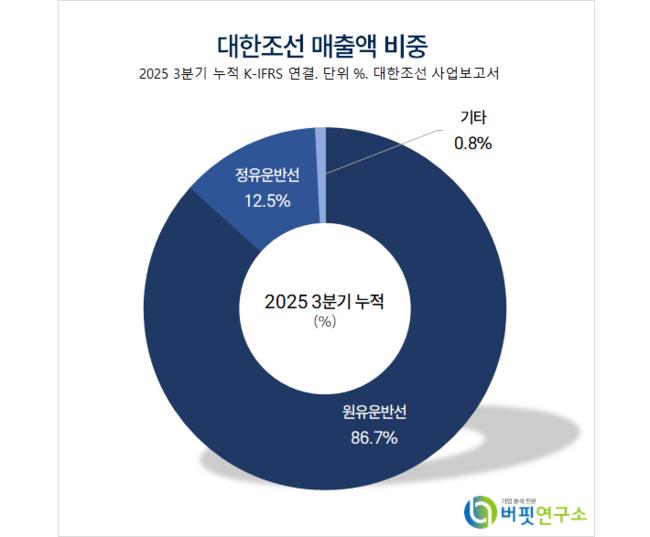
[버핏 리포트] 대한조선, 조선사 중 최고 수익성 기… 목표주가 11만원 상향 – KB
KB증권은 24일 대한조선(439260)에 대해 지난해 주요 조선사 중 가장 높은 실적을 기록하고 부채비율도 감소해 부실한 재무구조 우려에서 벗어났다며, 투자의견 ‘매수’를 유지하고 목표주가를 11만원으로 상향했다. 대한조선의 전일 종가는 9만300원이다.정동익 KB증권 애널리스트는 “…
-
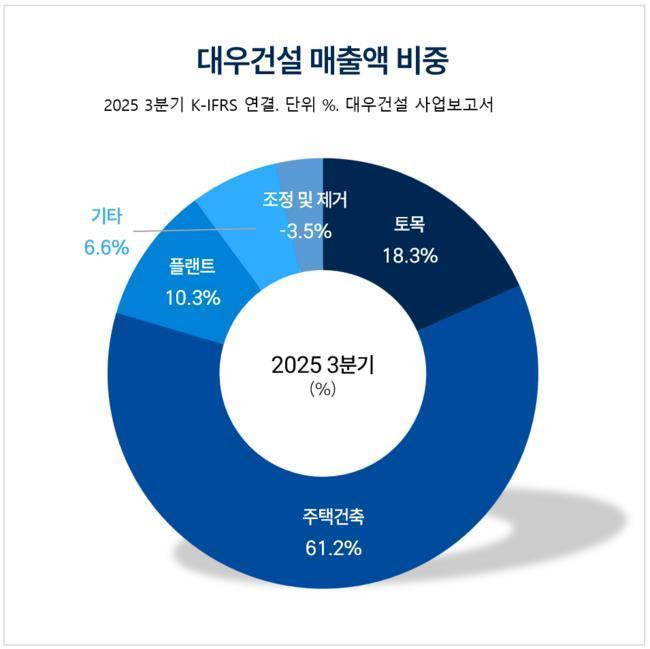
[버핏 리포트] 대우건설, 적극적 손실처리로 실적 가시성 높여...체코 프로젝트 성공적 수행 관건 - KB
KB증권이 24일 대우건설(047040)에 대해 "향후 원전 사업의 확대 가능성이 높다"며 투자의견 '매수'를 유지하고, 목표주가를 9000원으로 '상향'했다. 대우건설의 전일종가는 7500원이다. 대우건설 매출액 비중. [자료=대우건설 사업보고서] 장문준 KB증권 애널리스트는 "KB증…
-
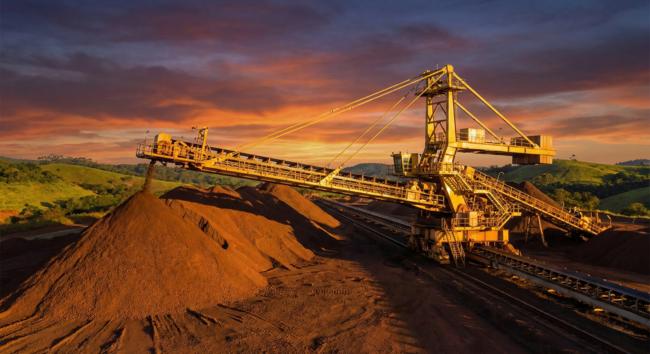
[원자재] 코델코·SQM, 지난해 리튬 생산량 23.3만톤 기록…2030년까지 증산 예고
칠레의 리튬 생산 기업 소시에다드 쿼미카(SQM)와 국영 광산업체 코델코(Codelco)의 합작 법인인 '노바 안디노 리티오(Nova Andino Litio SpA)'가 지난해 탄산리튬 생산량 가이던스를 넘어서는 성과를 거뒀다. 양사의 아타카마(Atacama) 프로젝트는 저비용 구조를 …
-
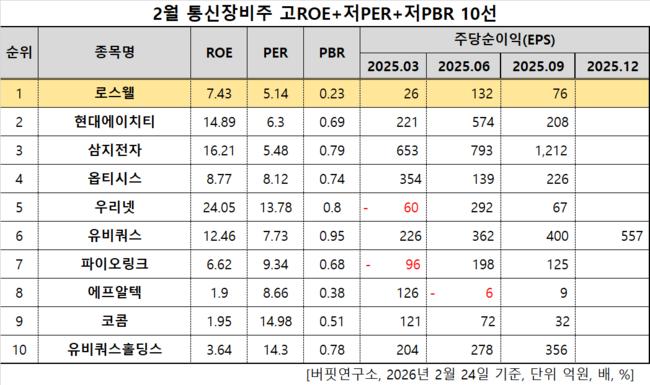
로스웰, 통신장비주 고ROE+저PER+저PBR 1위
로스웰(대표이사 강명구 정용의. 900260)이 2월 통신장비주 고ROE+저PER+저PBR 1위를 기록했다.2월 통신장비주 고ROE+저PER+저PBR 10선. [자료=한국거래소. 버핏연구소]버핏연구소 조사 결과 로스웰이 2월 통신장비주 고ROE+저PER+저PBR 1위를 차지했으며, 현대…
-
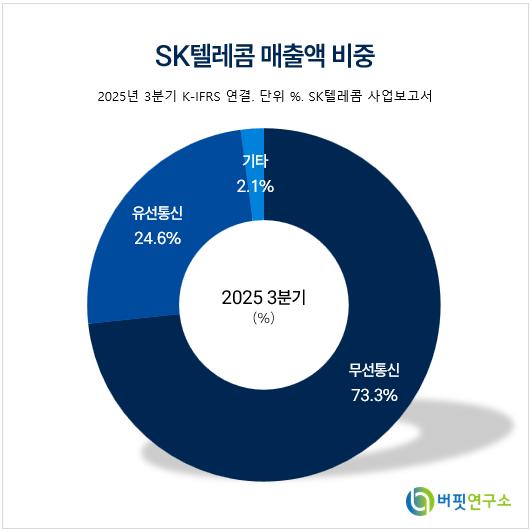
[버핏 리포트] SK텔레콤, '배당 정상화' · 'AI 국가대표' 가능성...5G SA 요금제 도입 논의 - 하나
하나증권은 24일 SK텔레콤(017670)에 대해 배당 정상화 및 수급 개선 가능성을 근거로 투자의견 ‘매수’를 유지하고 목표주가 10만원을 제시했다. SK텔레콤의 전일 종가는 8만100원이다. SK텔레콤 매출액 비중. [자료=버핏연구소]김홍식 하나증권 연구원은 “SK텔레콤을 3월 톱 …
-
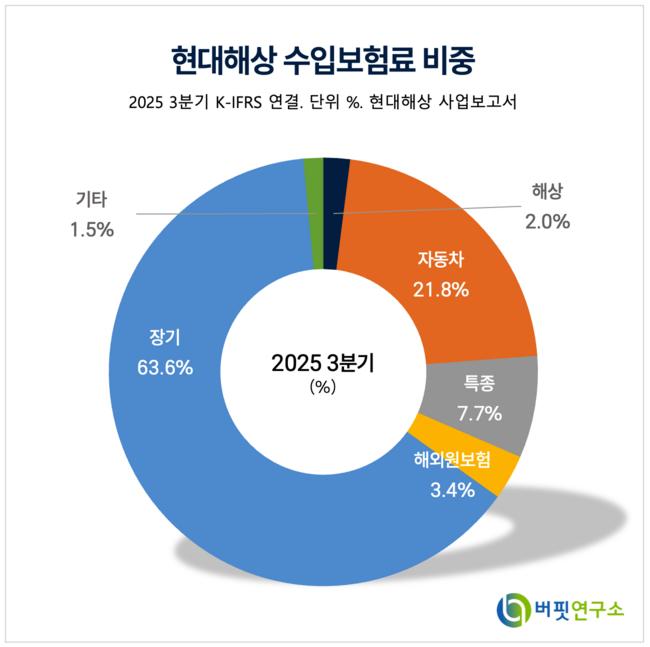
[버핏 리포트] 현대해상, 제도 변경으로 일시적 진통…'자본비율 개선'과 '배당 확대' 주목 - 메리츠
메리츠증권은 24일 현대해상(001450)에 대해 지난해 4분기 실적이 제도 변경 관련 일회성 요인으로 부진했으나, 자본 비율 개선과 전향적인 주주환원 정책에 대한 기대감은 여전히 유효하다고 분석했다. 이에 투자의견 ‘매수’와 적정주가 4만5000원을 유지했다. 현대해상의 전일 종가는 …
-
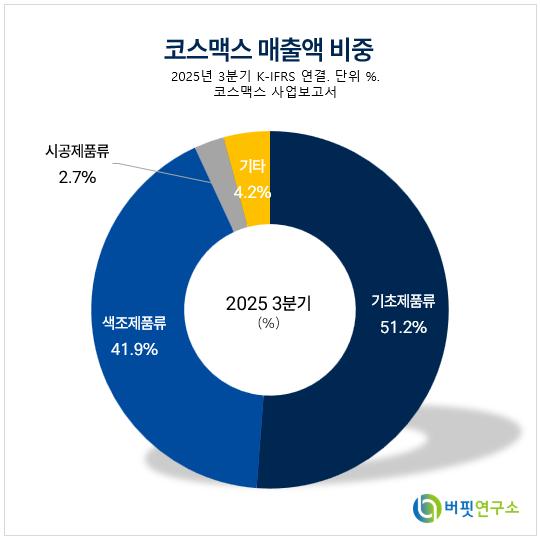
[버핏 리포트] 코스맥스, 해외 회복 본격화…마진 개선 기대감에 목표가 상향 – NH
NH투자증권은 24일 코스맥스(192820)에 대해 중국과 미국 법인의 실적 회복과 국내 법인 마진 구조 개선을 근거로 투자의견 ‘매수’를 유지하고 목표주가를 기존 23만원에서 24만원으로 상향했다. 코스맥스의 전일 종가는 18만9900원이다.정지윤 NH투자증권 애널리스트는 “4분기 연…
-
[이슈 체크] 무선통신서비스, 5G SA AI 핵심 인프라 부상...멀티플 확장 가능성
하나증권 김홍식, 2026년 02월 24일5세대 이동통신 단독모드(5G SA)가 AI 인프라 핵심으로 부상하면서 국내 통신주가 다시 주목받고 있다. 하나증권은 통신서비스 업종 투자의견을 ‘비중확대’로 유지하고, 3월 투자 매력도 역시 ‘높음’으로 제시했다. “AI 시대에 통신망이 다시 …
-
[환율] 위안-달러 6.9088위안 … 0.00%↑
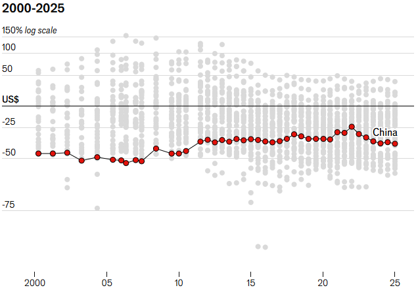
[버핏연구소] 24일 현재 서울외환시장에서 거래되는 위안/달러 환율은 6.9088위안(으)로, 전일비 0.00% 상승세를 보였다.[출처 : 버핏연구소]시장환율(위안/달러)6.9088적정환율(위안/달러)4.4  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
[환율] 엔-달러 154.5800엔 … 0.31%↓
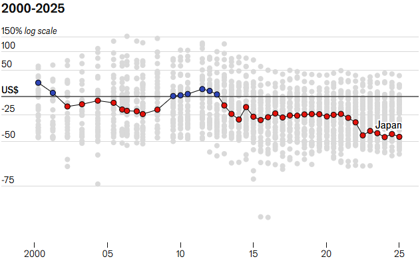
[버핏연구소] 24일 현재 서울외환시장에서 거래되는 엔/달러 환율은 154.5800엔(으)로, 전일비 0.31% 하락세를 보였다.[출처 : 버핏연구소]시장환율(엔/달러)154.5800적정환율(엔/달러)82.9 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
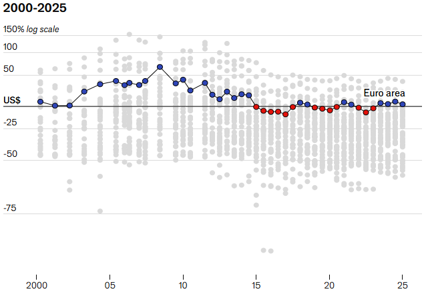
[환율] 유로-달러 0.8471유로 … 0.19%↓
[버핏연구소] 24일 현재 서울외환시장에서 거래되는 유로/달러 환율은 0.8471유로(으)로, 전일비 0.19% 하락세를 보였다.[출처 : 버핏연구소]시장환율(유로/달러)0.8471적정환율(유로/달러)0.98  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(…
-
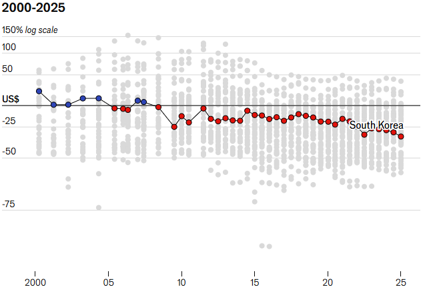
[환율] 원-달러 1,446.00원 … 0.14%↓
[버핏연구소] 24일 현재 서울외환시장에서 거래되는 원/달러 환율은 1,446.00원(으)로, 전일비 0.14% 하락세를 보였다.[출처 : 버핏연구소]시장환율(원/달러)1,446.00적정환율(원/달러)949.91 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수…
-
[시황] 미국증시, 관세 불확실성 및 AI 디스럽션에 하락
미국은 트럼프 관세 불확실성 확대, AI에 대한 우려가 다시 부각되며 투자심리가 위축돼 하락했다.유럽은 트럼프 관세 전략이 예측 가능성을 잃고 다시 흔들리며 시장 불확실성 우려가 재발해 하락했다.국내는 관세 불확실성 해소에 대한 안도감과 트럼프 추가 압박에 대한 불안감이 교차하며 전강후…
-
[장마감] 코스피 0.65%↑(5846.09) , 코스닥 0.17%↓(1151.99)
23일 코스피는 전일비 37.56 포인트(0.65%) 상승한 5846.09로 마감했다. 이날 개인은 1조818억원 순매수했고 외국인과 기관은 각각 1조962억원, 1440억원 순매도했다 코스닥은 전일비 2.01 포인트(0.17%) 하락한 1151.99로 마쳤다. 이날 개인과 외국인은 각…
-
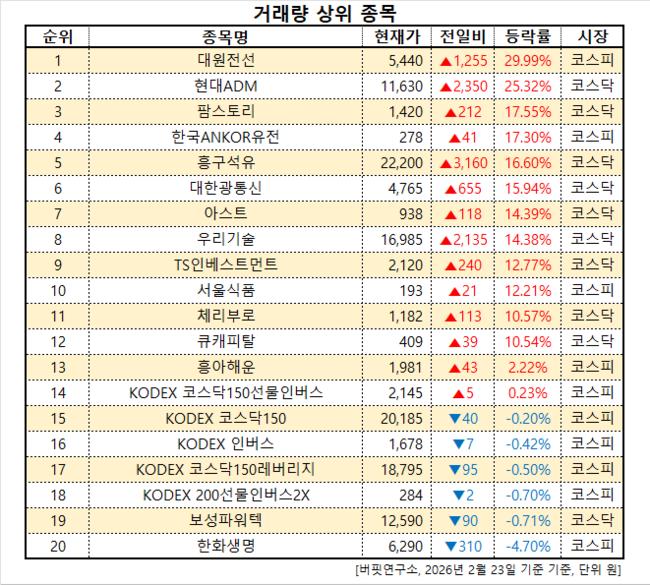
[거래량 상위 종목] 대원전선, 전일비 29.99% ↑... 현재가 5440원
23일 오후 1시 29분 기준 국내 주식시장에서 대원전선(006340)가 전일비 ▲ 1255원(29.99%) 오른 5440원에 거래 중이다. 거래량 상위 종목. [이미지=버핏연구소]대원전선은 전력·통신용 전선 및 케이블을 생산하는 국내 전선업체로, 건설·인프라·산업 전반에 제품을 공급하…
-
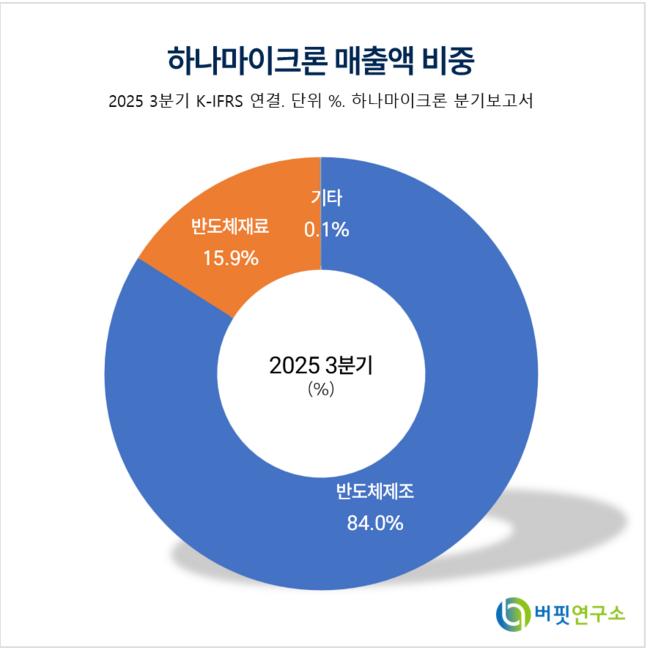
[버핏 리포트] 하나마이크론, 서버 DRAM 수요 호조...올해 영업이익 2316억원 전망 – 메리츠
메리츠증권은 23일 하나마이크론(067310)에 대해 메모리 업황 회복과 해외 법인 성장에 힘입어 실적 개선세가 본격화될 것이라고 분석했다. 4분기 매출액은 4340억원, 영업이익은 527억원으로 전망했다. 2026년 영업이익은 2316억원으로 전년 대비 74% 증가할 것으로 내다봤다.…
-
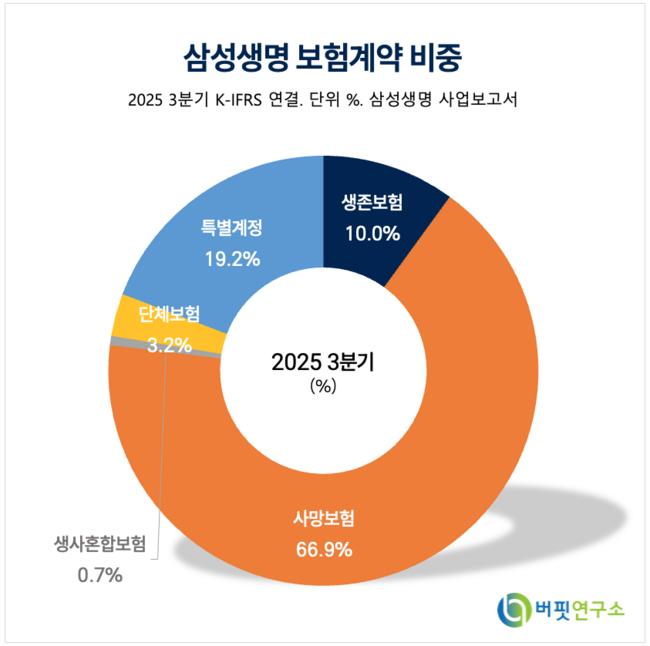
[버핏 리포트] 삼성생명, 실적 하회에도 '역대급 자본 증가' 주목…주주환원 기대감 여전 - 키움
키움증권은 23일 삼성생명(032830)에 대해 지난해 4분기 실적이 시장 기대치를 하회했으나, 보유 주식 가치 상승에 따른 자본 성장과 삼성전자의 주주환원 기대감이 여전히 강력하다고 분석했다. 이에 투자의견 ‘매수’를 유지하고, 목표주가를 30만원으로 상향했다. 삼성생명의 20일 종가…
-
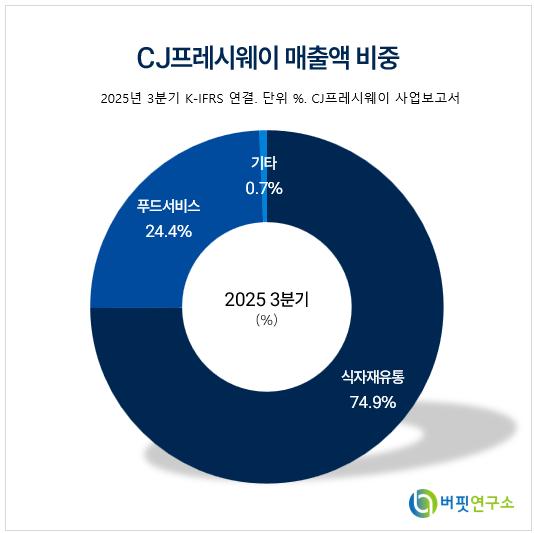
[버핏 리포트] CJ프레시웨이, '마켓보로 지분 인수' 점유율 증가 초석...마진·수익성 개선 - IBK
IBK투자증권은 23일 CJ프레시웨이(051500)에 대해 온라인 플랫폼 확대를 통한 점유율 증가 예상을 근거로 투자의견 ‘매수’를 유지하고 목표주가 4만8000원을 제시했다. CJ프레시웨이의 지난 종가는 3만3800원이다. CJ프레시웨이 매출액 비중. [자료=버핏연구소]남성현 IBK투…
-
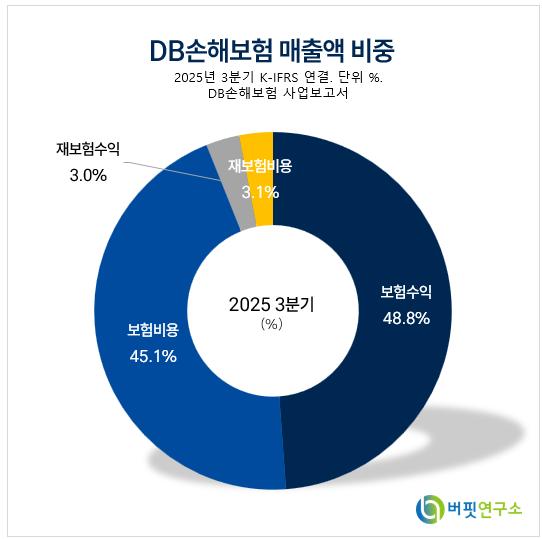
[버핏 리포트] DB손해보험, 주주환원 본격 확대...배당 매력 부각 - NH
NH투자증권은 23일 DB손해보험(005830)에 대해 실적 방어력과 주주환원 확대 여력을 반영해 투자의견 '매수'를 유지하고 목표주가를 22만7000원으로 상향했다. DB손해보험의 전일 종가는 19만2300원이다. 정준섭 NH투자증권 애널리스트는 "일반보험 대형 사고와 장기/자동차 업…