-
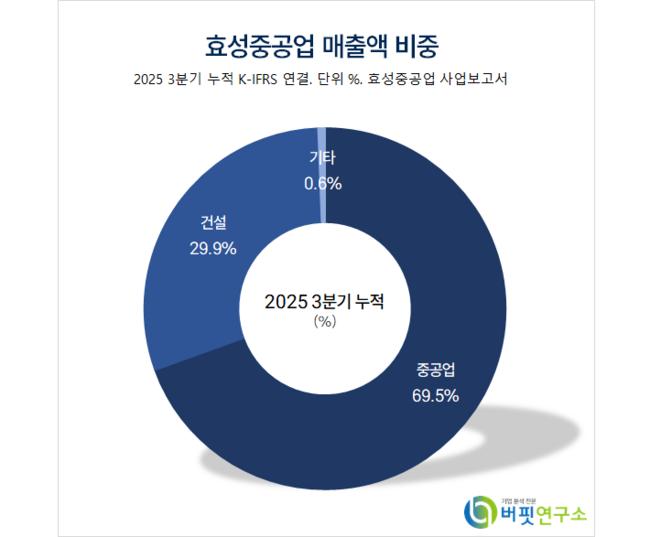
[버핏 리포트]효성중공업, 2025 서프라이즈‧2026 성장 지속… 업황 고점 남아 – 신한
신한투자증권은 3일 효성중공업(298040)에 대해 "지난해 매분기 서프라이즈 실적을 기록한데 이어 올해도 성장이 지속될 것이고 업황 고점은 아직 남아 있다"며, 투자의견 ‘매수’를 유지하고 목표주가를 290만원으로 상향했다. 효성중공업의 전일 종가는 228만1000원이다.이동헌 신한투…
-
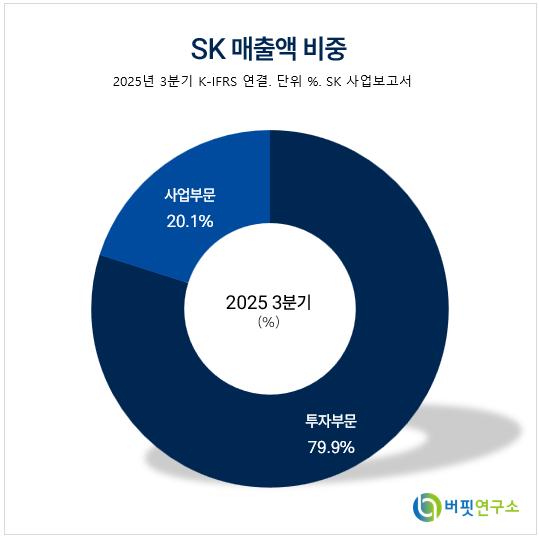
[버핏 리포트] SK, 자산가치 재평가 국면…자사주 소각·자산 매각으로 ‘할인 축소’ 기대 – NH
NH투자증권은 3일 SK(034730)에 대해 자산가치 대비 저평가 국면이 이어지고 있다며 투자의견 ‘매수’를 유지하고 목표주가를 기존 33만원에서 40만5000원으로 상향했다. SK스퀘어와 SK텔레콤 등 주요 투자자산 가치 상승을 반영한 결과다. SK의 전일 종가는 29만9500원으로…
-
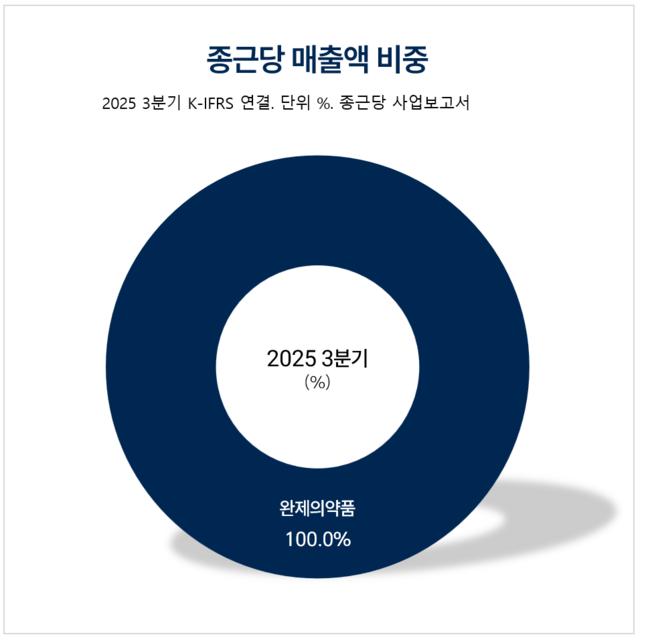
[버핏 리포트] 종근당, 신규 품목 확대로 매출↑...신약 가치 리레이팅 주목 - 다올
다올투자증권이 3일 종근당(185750)에 대해 "신규 품목 판매 확대로 탑라인(매출) 성장이 지속될 전망이며, 신약가치 리레이팅 가능성도 존재한다"며 투자의견 '매수'와 목표주가 11만원을 '유지'했다. 종근당의 전일종가는 8만3800원이다.종근당 매출액 비중. [자료=종근당 사업보고…
-
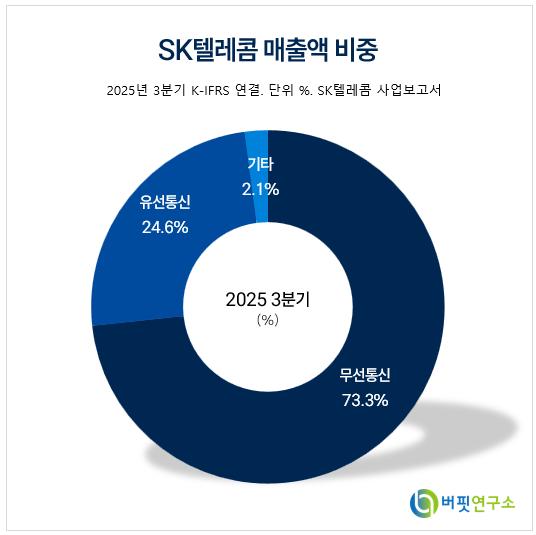
[버핏 리포트] SK텔레콤, '5G SA' 본격화...국책 AI 사업자 가능성 높다 - 하나
하나증권은 3일 SK텔레콤(017670)에 대해 미국 통신사들의 주가 상승과 5G 단독 모드(SA) 도입 논의 본격화에 따른 멀티플 상향 조정 가능성을 근거로 투자의견 ‘매수’를 유지 목표주가 10만원을 제시했다. SK텔레콤의 전일 종가는 6만9100원이다. SK텔레콤 매출액 비중. […
-
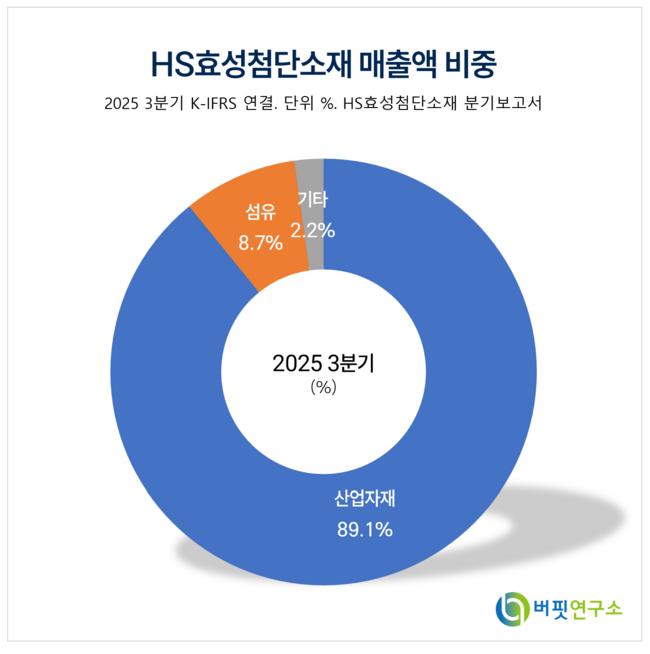
[버핏 리포트] HS효성첨단소재, 탄소섬유 가격 반등 기대…실적 개선 전망 - IBK
IBK투자증권은 3일 HS효성첨단소재(298050)에 대해 탄소섬유 업황 반등에 힘입어 올해 실적이 개선될 것으로 전망했다. 보고서는 올해 매출액 3조5600억원, 영업이익 2100억원을 제시하며 실적 반등 국면 진입을 핵심 결론으로 제시했다. 투자의견은 매수를 유지했고, 목표주가는 3…
-
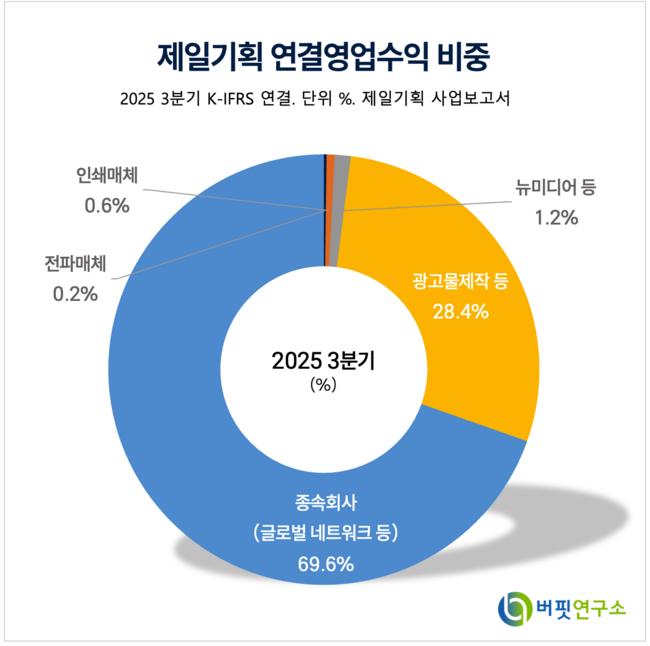
[버핏 리포트] 제일기획, 광고시장 구조적 변화 속 ‘미대행 영역’ 확장…꾸준한 성장 예고 - 삼성
삼성증권은 3일 제일기획(030000)에 대해 지난해 4분기 실적이 낮아진 시장 눈높이에 부합했으며, 광고 시장의 구조적 변화 속에서도 ‘사업 영역 확장’과 ‘미대행 영역 진입’으로 성장을 지속하고 있다고 분석했다. 이에 투자의견 ‘매수’와 목표주가 2만5000원을 유지했다. 제일기획의…
-
[이슈 체크] 자동차, 주가 이제는 판매보다 ‘로봇·자율주행’이 좌우한다
삼성증권 임은영, 2026년 02월 03일 1월 글로벌 자동차 판매에서 현대차는 소폭 감소, 기아는 증가하며 엇갈린 흐름을 보였다. 현대차의 1월 글로벌 도매 판매는 30.8만 대로 전년 대비 1.0% 감소했고, 기아는 24.6만 대로 2.4% 증가했다. 내수는 영업일 수 증가에 따른 …
-
[시황] 미국증시, 워시 의장 지명 안도감 및 실적 호조에 반등
미국은 케빈 워시 연방준비제도 전 이사가 차기 연준 의장 후보로 지명되며 시장 불확실성이 생겼지만 AI 반도체 실적 호조로 3대 지수가 동반 상승했다.유럽은 아시아 폭락세에도 미국 선물 반등에 동조하며 상승했다. 미 증시 반등 전망과 저가 매수세 유입으로 주요국 지수가 1% 내외로 상승…
-
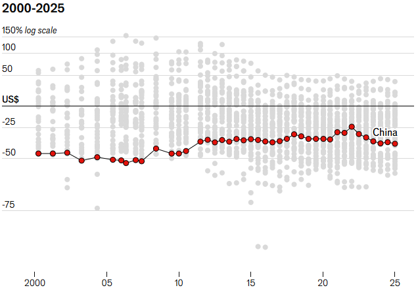
[환율] 위안-달러 6.9437위안 … 0.12%↓
[버핏연구소] 03일 현재 서울외환시장에서 거래되는 위안/달러 환율은 6.9437위안(으)로, 전일비 0.12% 하락세를 보였다.[출처 : 버핏연구소]시장환율(위안/달러)6.9437적정환율(위안/달러)4.4  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
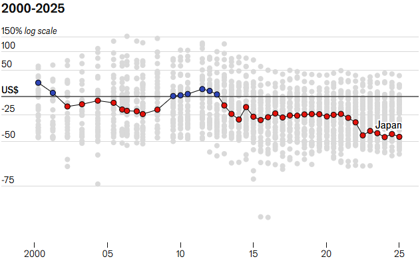
[환율] 엔-달러 155.2700엔 … 0.33%↑
[버핏연구소] 03일 현재 서울외환시장에서 거래되는 엔/달러 환율은 155.2700엔(으)로, 전일비 0.33% 상승세를 보였다.[출처 : 버핏연구소]시장환율(엔/달러)155.2700적정환율(엔/달러)82.9 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
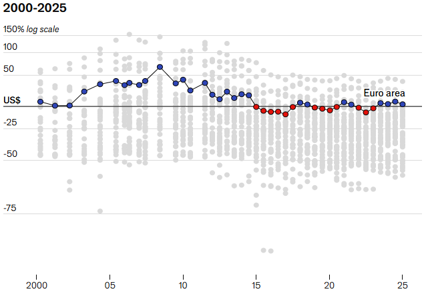
[환율] 유로-달러 0.8459유로 … 0.25%↑
[버핏연구소] 03일 현재 서울외환시장에서 거래되는 유로/달러 환율은 0.8459유로(으)로, 전일비 0.25% 상승세를 보였다.[출처 : 버핏연구소]시장환율(유로/달러)0.8459적정환율(유로/달러)0.98  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(…
-
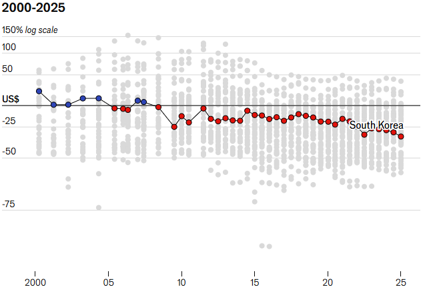
[환율] 원-달러 1,453.50원 … 0.10%↑
[버핏연구소] 03일 현재 서울외환시장에서 거래되는 원/달러 환율은 1,453.50원(으)로, 전일비 0.10% 상승세를 보였다.[출처 : 버핏연구소]시장환율(원/달러)1,453.50적정환율(원/달러)949.91 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수…
-
[장마감] 코스피 5.26%↓(4949.67) , 코스닥 4.44%↓(1098.36)
2일 코스피는 전일비 274.69 포인트(5.26%) 하락한 4949.67으로 마감했다. 이날 개인은 4조5874억원 순매수했고, 외국인과 기관은 각각 2조5168억원, 2조2125억원 순매도했다. 코스닥은 전일비 51.08 포인트(4.44%) 하락한 1098.36으로 마쳤다. 이날 개…
-
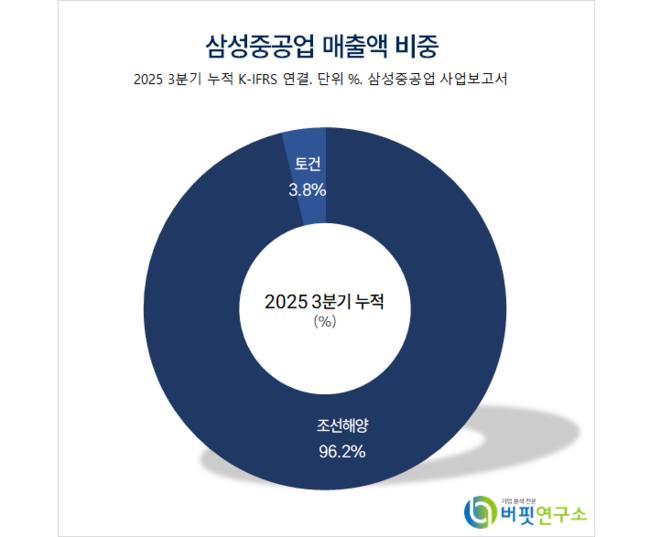
[버핏 리포트]삼성중공업, 1Q26 이후 슬롯 소진으로 LNG선 선가↑ 예상 – NH
NH투자증권은 2일 삼성중공업(010140)에 대해 향후 주가 핵심인 LNG선 선가는 올해 1분기 이후 슬롯 소진으로 상승할 것이라며, 투자의견 ‘매수’와 목표주가 3만7000원을 유지했다. 삼성중공업의 전일 종가는 2만9450원이다.정연승 NH투자증권 애널리스트는 “지난해 4분기 매출…
-
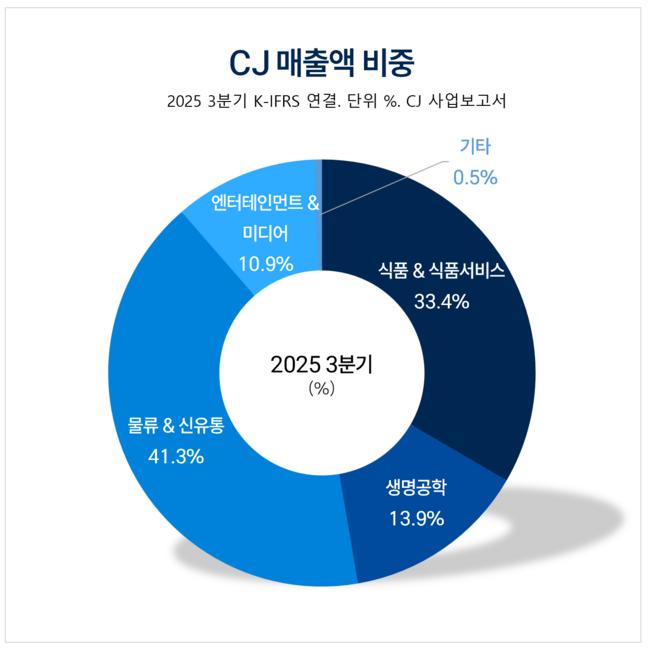
[버핏 리포트] CJ, 한일령·춘절로 1Q 30% 성장 전망... 세포라 손잡고 '글로벌 플랫폼' 도약 - DS
DS투자증권이 2일 CJ(001040)에 대해 "광화문점 흥행에 성공한 올리브베러(Olive Better)가 세포라와의 협업을 통해 비용 효율적으로 해외 시장에 빠르게 안착할 것이며 이는 ‘글로벌에서 통하는 브랜드를 골라주는 플랫폼’으로 도약할 기회"라며 투자의견 매수를 유지하고 목표주…
-
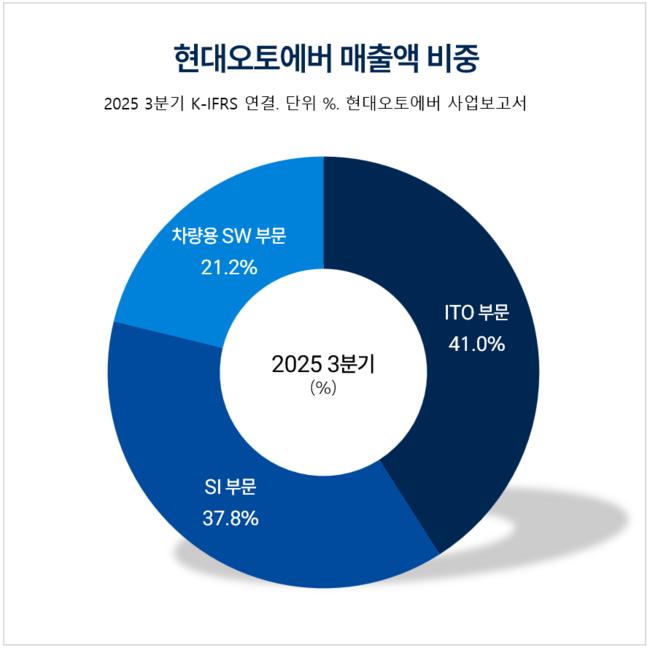
[버핏 리포트] 현대오토에버, 아틀라스 양산 실적 가시성 주목...목표가 '상향' - LS
LS증권이 2일 현대오토에버(307950)에 대해 "보스톤 다이내믹스 아틀라스의 양산 본격화에 따른 실적 가시성을 고려할 필요가 있다"며 투자의견 '매수'를 유지하고 목표주가를 59만원으로 '상향'했다. 현대오토에버의 전일종가는 46만1500원이다. 현대오토에버 매출액 비중. [자료=현…
-
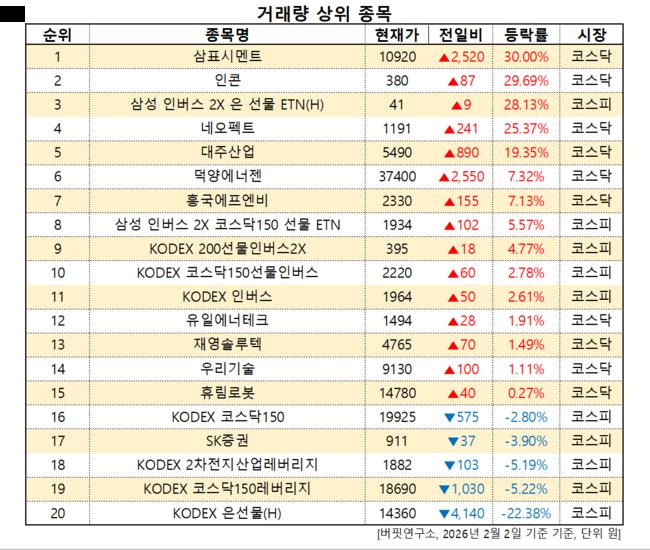
[거래량 상위 종목] 삼표시멘트, 전일비 30.00% ↑... 현재가 1만 920원
2일 오전 10시 57분 기준 국내 주식시장에서 삼표시멘트(038500)가 전일비 ▲ 2520원(30.00%) 오른 1만 920원에 거래 중이다. 거래량 상위 종목. [이미지=버핏연구소] 삼표시멘트는 시멘트·레미콘 등 건설기초소재를 생산하는 국내 주요 시멘트 제조사다. 건설경기와 SOC…
-
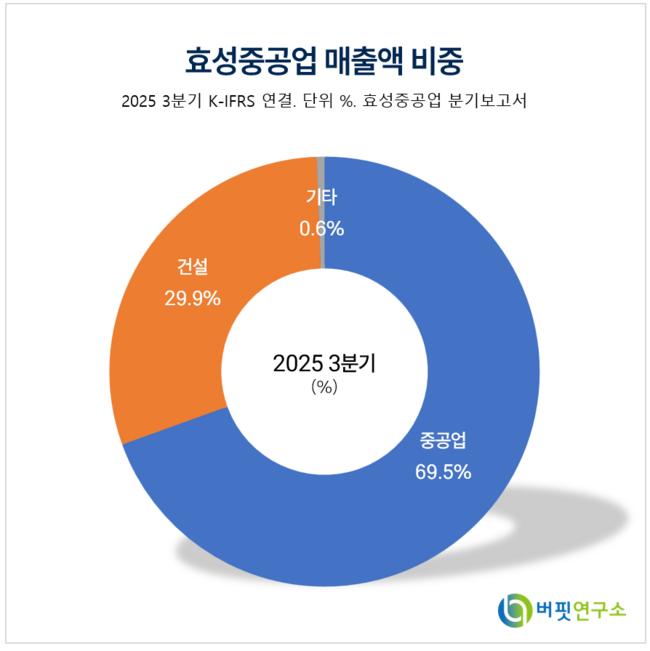
[버핏 리포트] 효성중공업, 구조적 실적 서프라이즈 지속 전망 - LS
LS증권은 2일 효성중공업(298040)이 중공업 부문을 중심으로 구조적인 실적 서프라이즈 국면을 이어가고 있다고 분석했다. 4분기 연결 기준 매출은 1조7430억원, 영업이익은 2600억원으로 전년 동기 대비 각각 11%, 97% 증가하며 컨센서스를 상회했다. 투자의견은 매수를 유지했…
-
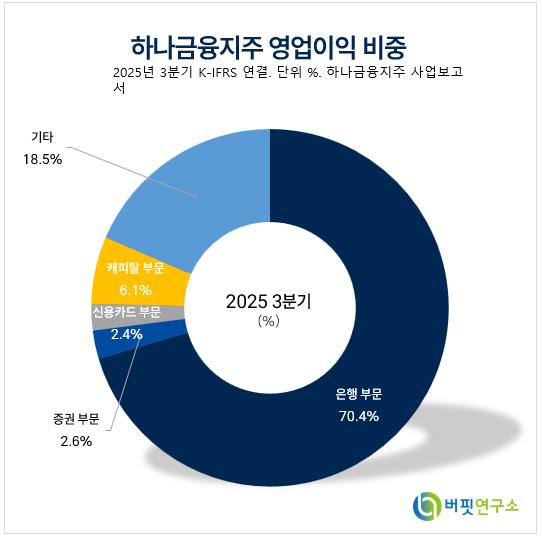
[버핏 리포트] 하나금융지주, 순이자마진 개선·주주환원 확대 기대…목표가 12.5만 상향 - 메리츠
메리츠증권은 30일 하나금융지주(086790)에 대해 이자이익 개선과 여유 있는 자본비율을 바탕으로 주주환원 확대 기대가 유효하다며 투자의견 매수를 유지하고, 목표주가를 12만5000원으로 상향했다. 하나금융지주의 전일 종가는 10만100원이다. 조아해 메리츠증권 애널리스트는 “하나금융…
-
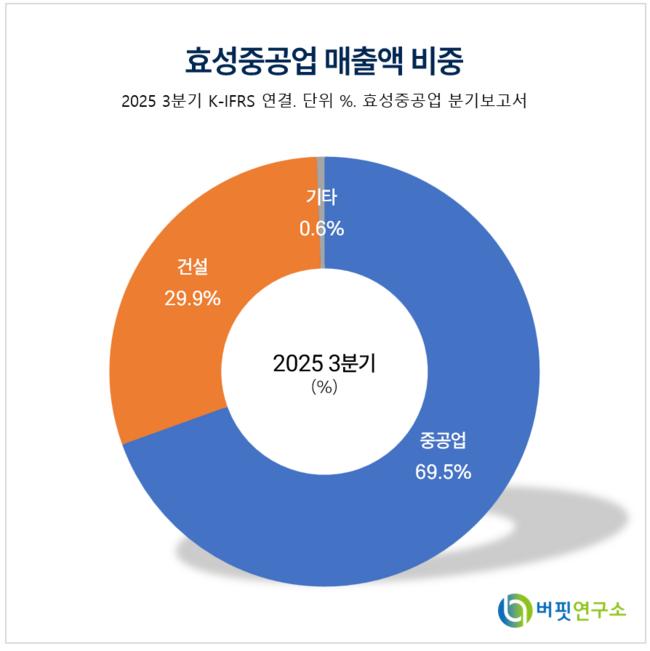
[버핏 리포트] 효성중공업, 구조적 실적 서프라이즈 지속 전망 - LS
LS증권은 2일 효성중공업(298040)이 중공업 부문을 중심으로 구조적인 실적 서프라이즈 국면을 이어가고 있다고 분석했다. 4분기 연결 기준 매출은 1조7430억원, 영업이익은 2600억원으로 전년 동기 대비 각각 11%, 97% 증가하며 컨센서스를 상회했다. 투자의견은 매수를 유지했…