-
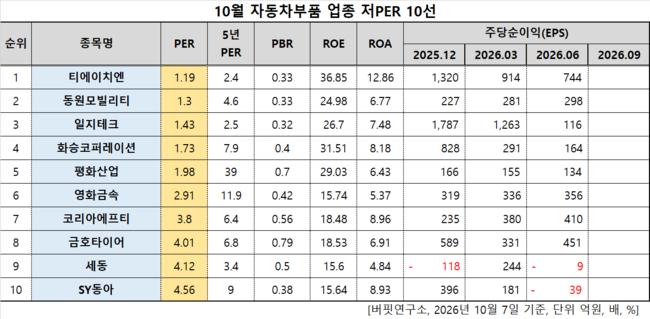
티에이치엔, 자동차부품주 저PER 1위... 1.19배
티에이치엔(대표이사 이광연 채승훈. 019180)이 10월 자동차부품주 저PER 1위를 기록했다.10월 자동차부품주 저PER 10선. [자료=버핏연구소]버핏연구소 조사 결과에 따르면 티에이치엔이 10월 자동차부품주 PER 1.19배로 가장 낮았다. 이어 동원모빌리티(018500)(1.3…
-
[원자재] 인도네시아 모로왈리 니켈광산 충돌, 6명 부상·외국인 75명 대피
인도네시아 중부 술라웨시주 모로왈리(Morowali) 지역의 니켈광산에서 지역주민과 광산 근로자 간 충돌이 발생했다. 광산 운반도로에서 날리는 비산먼지를 둘러싼 갈등이 시위와 도로 봉쇄를 거쳐 물리적 충돌로 번진 것이다. 세계 최대 니켈 생산국의 주요 산지에서 벌어진 일이어서 운송과 조…
-
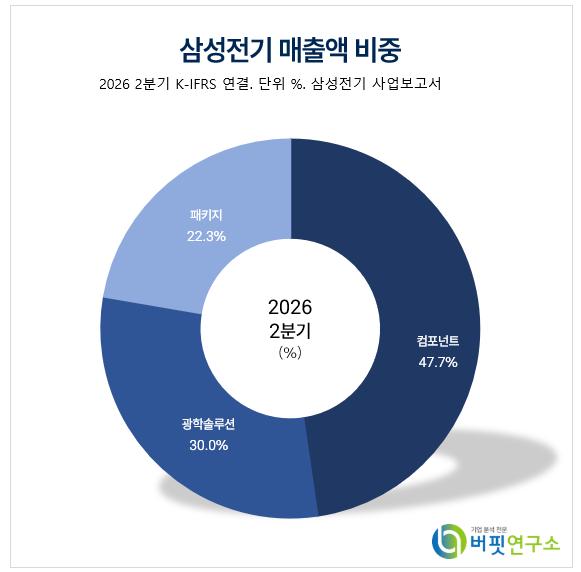
[버핏 리포트] 삼성전기, MLCC 장기계약 2.4조 확보...후속 계약·가격 인상까지 기대 - DS
DS투자증권은 삼성전기(009150)에 대해 MLCC(적층세라믹콘덴서)와 FC-BGA(플립칩 볼그리드어레이) 양축에서 공급자 우위 시장이 형성되며 매 분기 실적이 레벨업할 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 160만원에서 260만원으로 상향했다. 삼성전기…
-
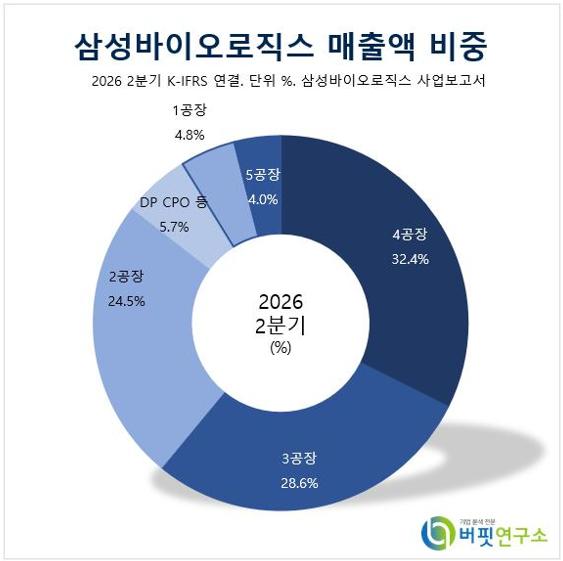
[버핏 리포트] 삼성바이오로직스, 록빌·5공장 매출 기여로 외형 성장...유상증자로 주당가치 희석 - IBK
IBK투자증권은 삼성바이오로직스(207940)에 대해 미국 록빌 공장과 5공장의 매출 기여로 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 유상증자에 따른 주당가치 희석을 반영해 목표주가는 기존 209만원에서 200만원으로 하향했다. 투자의견은 ‘매수’를 유지했다. 삼성바이…
-
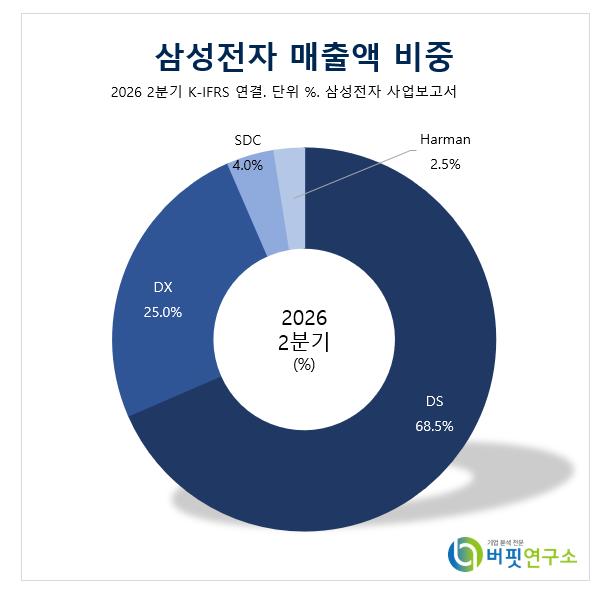
[버핏 리포트] 삼성전자, '메모리' 업계 최고가...내년 메모리 판가 2배·'주주환원' 확대 기대 - KB
KB증권은 삼성전자(005930)에 대해 HBM4가 업계 최고 가격에 계약되며 내년 HBM 판매 가격이 두 배 이상 오르고, 시장 기대를 넘어서는 주주환원이 주가 재평가의 촉매가 될 것이라고 전망했다. 삼성전자의 전일 종가는 27만2000원이다.삼성전자 매출액 비중.[이미지=버핏연구소]…
-
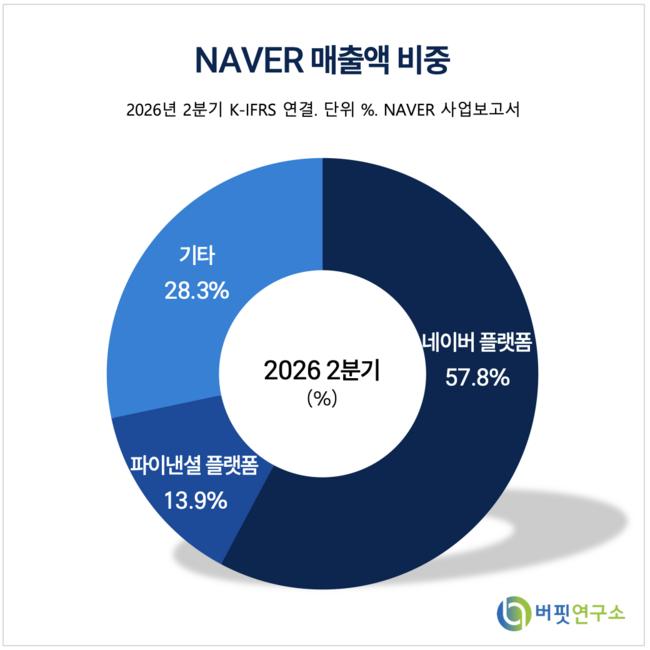
[버핏 리포트] NAVER, 3분기 실적 부진 불가피…'AI 인프라·커머스 성장' 주목 - 유진
유진투자증권은 NAVER(035420)에 대해 3분기 비용 집행 증가로 영업이익이 시장 컨센서스를 하회할 것으로 전망했다. 다만 AI 인프라 투자와 커머스 사업의 성장, 4분기 이후 AI 플랫폼 관련 이벤트 등을 고려해 투자의견 '매수(BUY)'와 목표주가 32만원을 유지했다. NAVE…
-
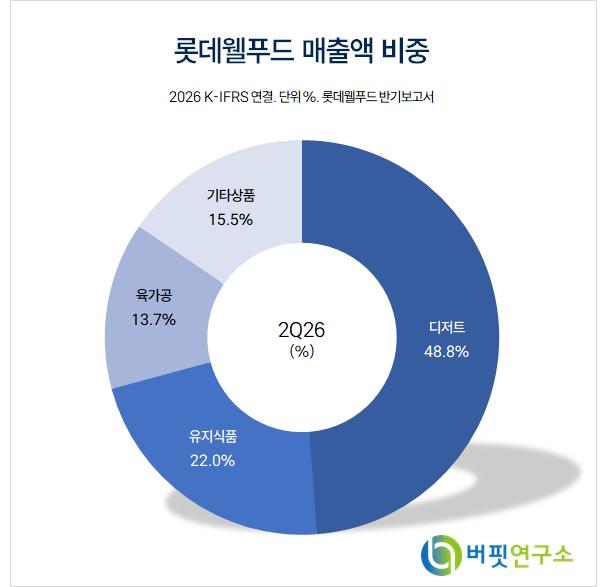
[버핏 리포트] 롯데웰푸드, 해외 고성장·카카오 단가 하락...이익 성장 이어간다 - KB
KB증권이 7일 롯데웰푸드(280360)에 대해 빙과의 높은 기저와 유지 부문 역성장에도 불구하고 해외 법인 고성장과 내수 체질 개선으로 이익 성장이 이어질 것이라는 평가를 내리며 투자의견 '매수'와 목표주가 18만원을 유지했다. 롯데웰푸드의 전일 종가는 11만9700원이다.롯데웰푸드 …
-
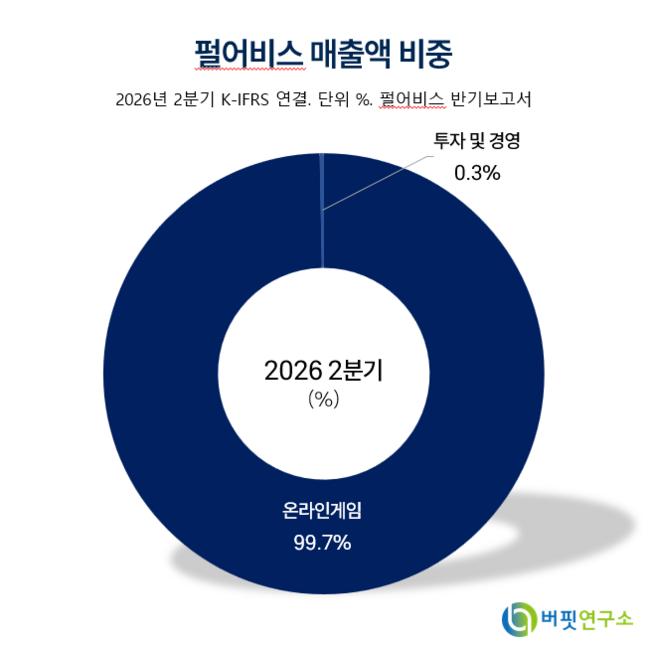
[버핏 리포트] 펄어비스, 붉은사막 DLC로 4Q 힘 싣는다...도깨비는 12월부터 - 메리츠
메리츠증권은 7일 펄어비스(263750)에 대해 '붉은사막' 추가 콘텐츠(DLC)가 4분기 실적을 뒷받침하고, 오는 12월부터 '도깨비' 마케팅이 시작될 가능성이 있다고 평가했다. 투자의견 '매수'를 유지했지만 적정주가는 기존 10만원에서 8만1000원으로 19% 하향했다. 펄어비스의 …
-
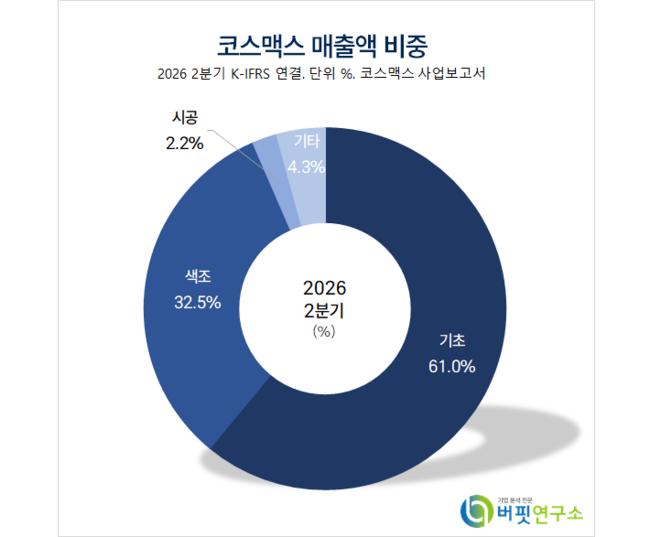
[버핏 리포트] 코스맥스, K-뷰티 글로벌 확산… 국내 법인 실적 성장·해외 법인 매출 급증 기대 – 메리츠
메리츠증권은 7일 코스맥스(192820)에 대해 K-뷰티의 글로벌 확산으로 올해 국내 법인의 실적 성장과 해외 법인 매출액 급증이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 36만원으로 상향했다. 코스맥스의 전일 종가는 29만8000원이다.박신애 메리츠증권 애널리스트는 “3분기…
-
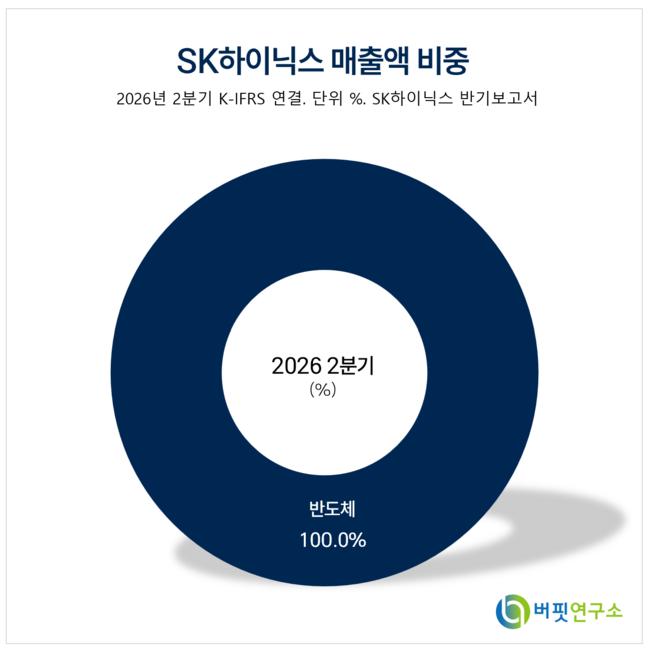
[버핏 리포트] SK하이닉스, 3Q 환율 탓 실적 눈높이 하향에도 주주환원 90조 눈길 - IBK
IBK투자증권이 7일 SK하이닉스(000660)에 대해 "원/달러 환율 영향으로 3분기 실적이 이전 전망치를 밑돌겠으나, AI 모델 성장에 따른 견조한 메모리 수요와 글로벌 최고 수준의 주주환원 정책이 긍정적"이라며 투자의견 '매수'와 목표주가 400만원을 유지했다. SK하이닉스의 전일…
-
[시황] 미국증시, 금리 하락·AI 매수 지속에 3대 지수 상승…S&P500·나스닥 사상 최고치
미국은 금리 하락과 AI 매수세가 이어지며 3대 지수가 상승했고 S&P500과 나스닥은 사상 최고치를 경신했다. 10년물 금리 하락과 유가 안정에 위험선호 심리가 회복됐으며, 유틸리티와 AI·반도체를 중심으로 강세를 보이면서 상승 종목이 우위를 나타냈다.유럽은 국채금리와 유가 하락에 힘…
-
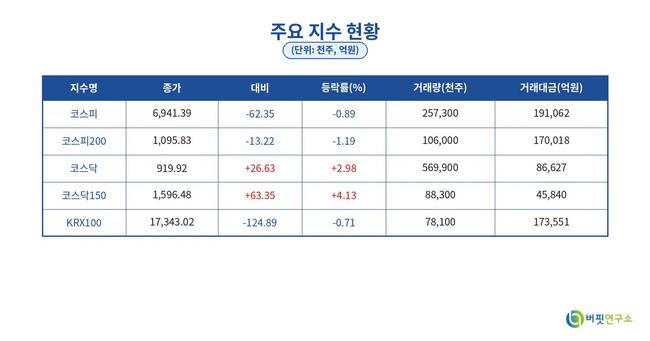
[장마감] 코스피 0.89%↓(6941.39), 코스닥 2.98%↑(919.92)
6일 코스피는 전일비 62.35포인트(0.89%) 하락한 6941.39pt로 마감했다. 이날 개인과 기관은 각각 7256억원, 594억원 순매수했고, 외국인은 1조7690억원 순매도했다.코스닥은 전일비 26.63포인트(2.98%) 상승한 919.92pt로 마쳤다. 이날 외국인과 기관은 …
-
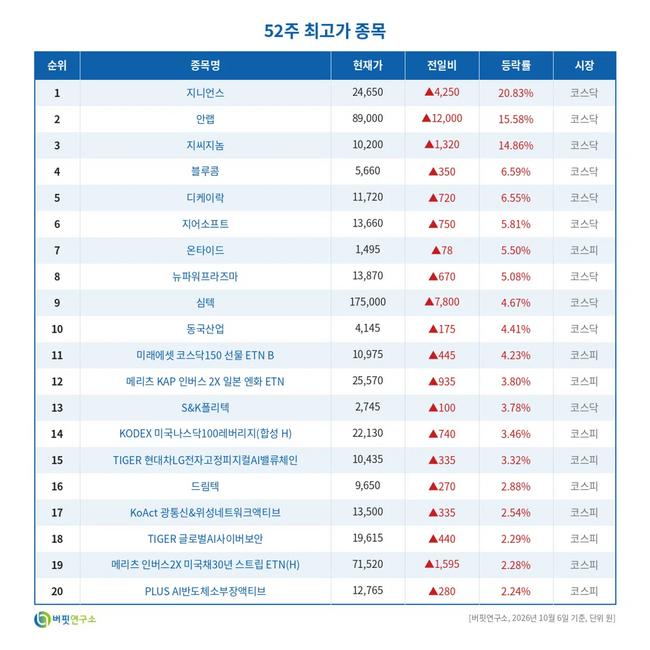
[52주 최고가] 지니언스, 전일비 20.83%↑... 현재가 24,650원
10월6일 장 마감 기준 국내 주식시장에서 52주 최고가를 기록한 종목 가운데 지니언스가 전일비 ▲ 4,250원(20.83%) 오른 24,650원에 거래를 마쳤다.52주 최고가 종목.[이미지=버핏연구소]지니언스는 네트워크 접근제어(NAC)와 엔드포인트 위협 탐지·대응(EDR) 솔루션을 …
-
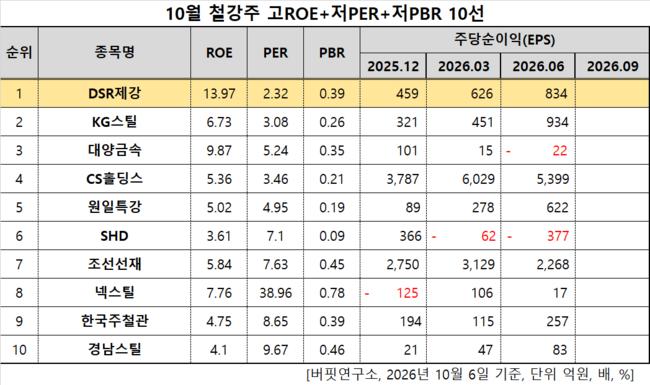
DSR제강, 철강주 고ROE+저PER+저PBR 1위
DSR제강(대표이사 홍하종 홍석빈. 069730)이 10월 철강주 고ROE+저PER+저PBR 1위를 기록했다.10월 철강주 고ROE+저PER+저PBR 10선. [자료=한국거래소. 버핏연구소]버핏연구소 조사 결과 DSR제강이 10월 철강주 고ROE+저PER+저PBR 1위를 차지했으며, K…
-
[버핏 리포트] 대성하이텍, 올해 흑자전환 찍고 내년 성장 가속...방산·로봇·AI '3박자' - 키움
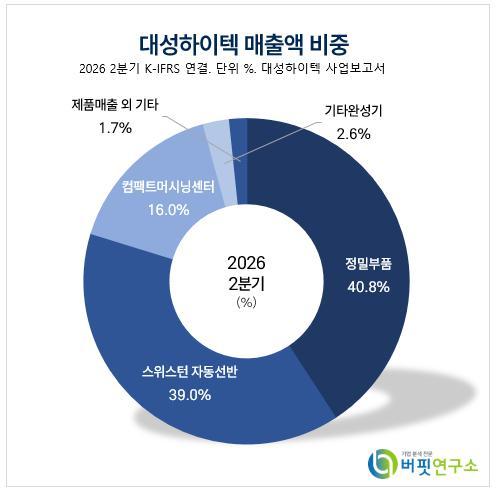
키움증권은 대성하이텍(129920)에 대해 방산 부품 수주 증가와 로봇·AI 데이터센터 관련 신규 사업 확대를 바탕으로 오는 2027년부터 본격적인 성장이 기대된다고 전망했다. 투자의견과 목표주가는 제시하지 않았다. 대성하이텍의 지난 2일 종가는 7070원이다.대성하이텍 매출액 비중. …
-
[버핏 리포트] LG전자, '냉각 솔루션 '로보틱스' 중심 성장축 기대...밸류에이션 상승 여력 ↑ - 메리츠
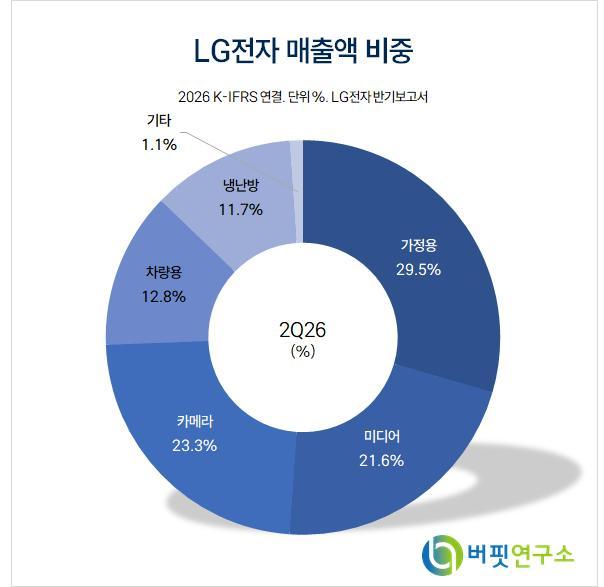
메리츠증권은 LG전자(066570)에 대해 AI DC 냉각 솔루션과 로보틱스 사업의 성장 가시성이 높아지고 있다며 투자의견 ‘매수’를 유지했다. 적정주가는 기존 22만원에서 25만원으로 상향했다. LG전자의 전일 종가는 21만6000원이다.LG전자 매출액 비중. [이미지=버핏연구소]양승…
-
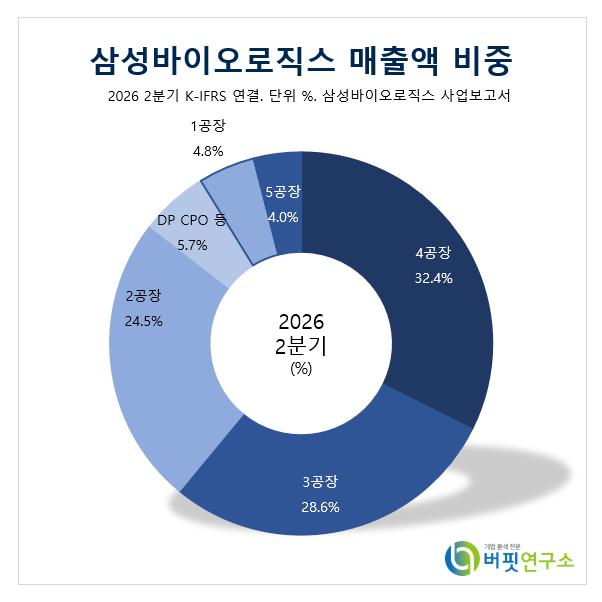
[버핏 리포트] 삼성바이오로직스, 환율에도 3분기 호실적 전망...'5공장' 가속, 목표가는 하향 - 하나
하나증권은 삼성바이오로직스(207940)에 대해 환율 하락과 파업 손실에도 5공장 가동 속도가 빨라 이번 3분기 실적이 컨센서스를 웃돌 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 203만원에서 195만원으로 하향 조정했다. 삼성바이오로직스의 전일 종가는 135만4000원이다.…
-
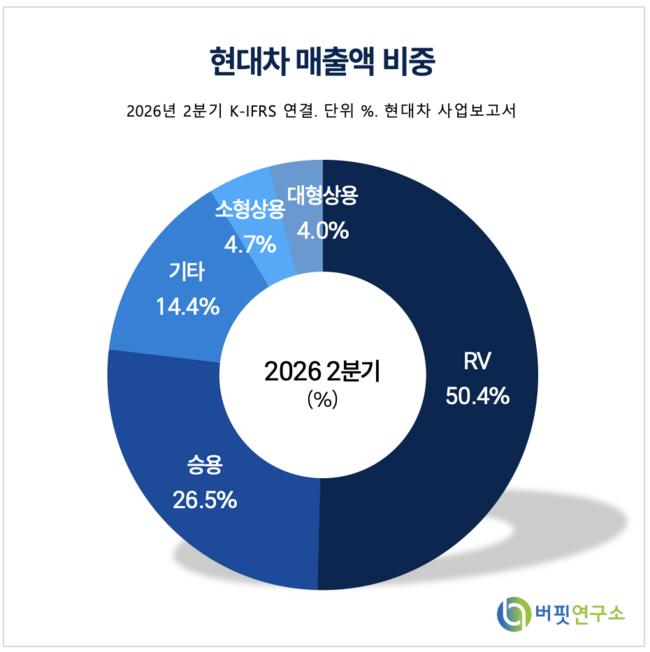
[버핏 리포트] 현대차, 3분기 생산 차질로 실적 저점…'4분기 생산 정상화·신차 효과' 기대 - NH
NH투자증권은 현대차(005380)에 대해 3분기 생산 차질과 원가 부담으로 실적이 시장 기대치를 하회할 것으로 전망했다. 다만 4분기 생산 정상화와 신차 효과에 따른 실적 반등이 기대된다며 투자의견 '매수(Buy)'를 유지했다. 목표주가는 기존 62만원에서 54만원으로 12.9% 하향…
-
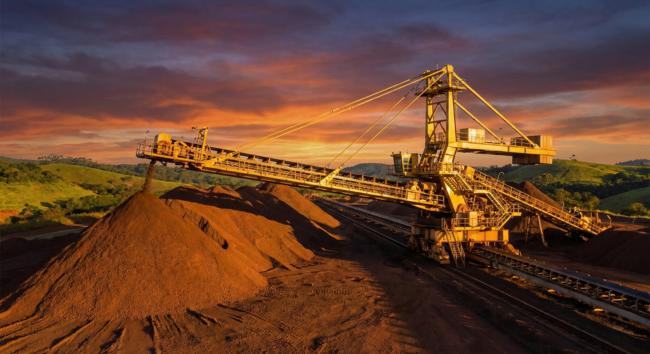
[원자재] 브라질, 시그마 리튬 광산 일부 채굴 중단 명령… '위험 임박' 판단
브라질 광업청(ANM)이 시그마 리튬(Sigma Lithium)의 그로타 두 시릴루(Grota do Cirilo) 리튬 광산 일부 구역에 채굴 중단을 명령했다. 채굴장 사면에서 파열 구간이 확인되면서 안전상 위험이 임박했다고 판단한 것이다. 이 광산은 앞서 환경허가 정지 등으로 운영 차…
-
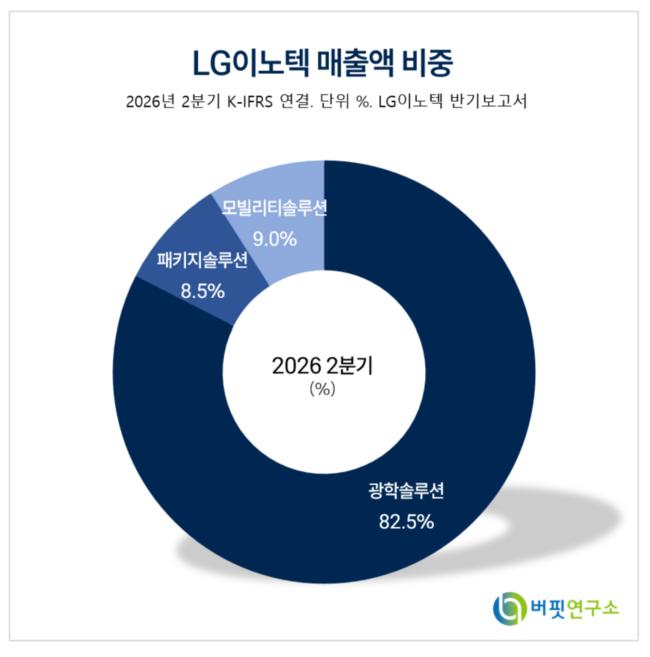
[버핏 리포트] LG이노텍, 3Q 환율 직격탄에 주춤…기판 모멘텀 및 밸류에이션 매력 부각 - 키움
키움증권이 6일 LG이노텍(011070)에 대해 "3분기 실적은 환율 급락 여파로 컨센서스를 하회할 전망이나 이미 주가에 선반영됐으며, 4분기 이익 정상화와 FC-BGA(ABF기판) 등 기판 사업부의 성장 모멘텀에 주목해야 한다"며 투자의견 '매수(BUY)'와 목표주가 110만원을 유지…