-
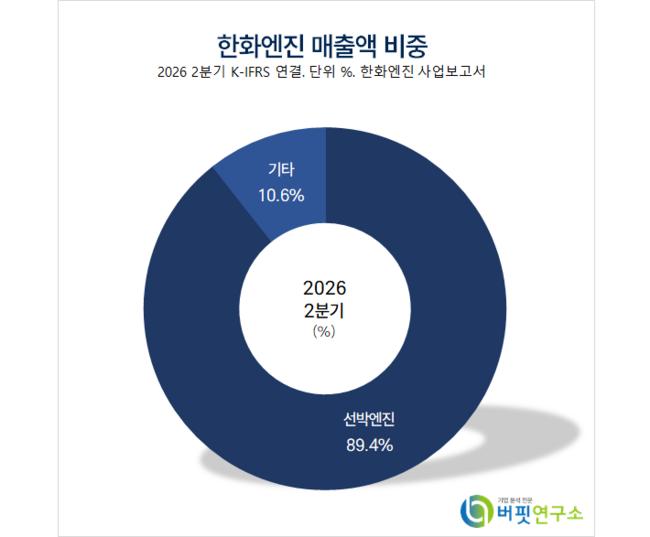
[버핏 리포트] 한화엔진, 육상발전 엔진 모멘텀 주가에 반영 안됐다... 선제 매수 추천 – SK
SK증권은 17일 한화엔진(082740)에 대해 육상발전 엔진 모멘텀이 주가에 반영되지 않았기에 선제적으로 매수하는 것이 좋다며, 투자의견 ‘매수’와 목표주가 9만원을 유지했다. 한화엔진의 전일 종가는 4만8050원이다.한승한 SK증권 애널리스트는 “Everllence(구 MAN E&S…
-
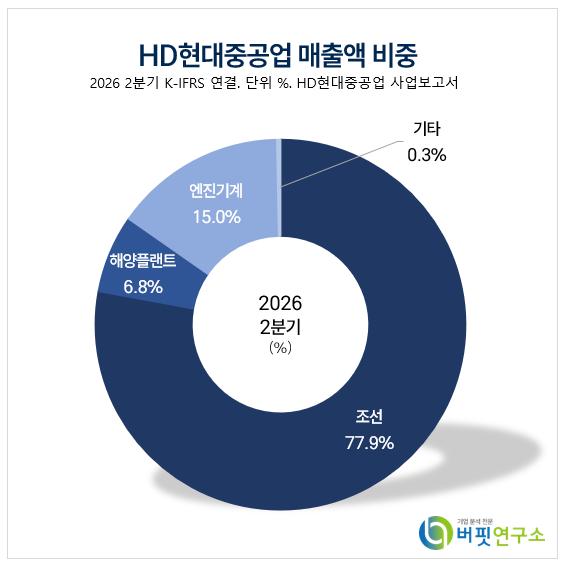
[버핏 리포트] HD현대중공업, 데이터센터 뜨자 발전 엔진도 뜬다...4행정 수요 예상 밖 '급증'
SK증권은 HD현대중공업(329180)에 대해 4행정 중속엔진 생산능력 확대와 육상 발전용 엔진 수요 증가로 엔진기계사업부의 구조적 성장이 기대된다고 전망했다. 이에 투자의견 '매수'와 목표주가 97만원을 유지했다. HD현대중공업의 전일 종가는 44만500원이다.HD현대중공업 매출액 비…
-
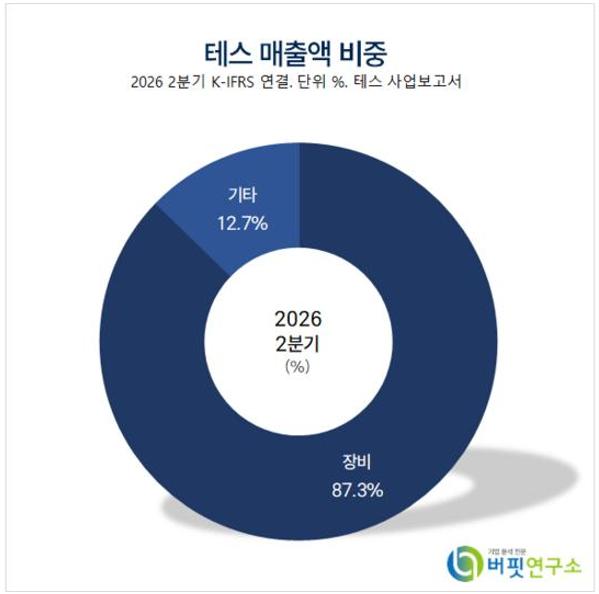
[버핏 리포트] 테스, '메모리 투자 확대'...외형 성장 및 수익성 개선 기대 - 한국IR
한국IR협의회 기업리서치센터는 테스(095610)에 대해 삼성전자와 SK하이닉스의 메모리 투자 확대와 신규 장비 매출 증가에 힘입어 올해 외형 성장과 수익성 개선이 동시에 나타날 것으로 전망했다. 이번 보고서는 중소형 기업 소개를 목적으로 작성돼 투자의견과 목표주가는 제시하지 않았다. …
-
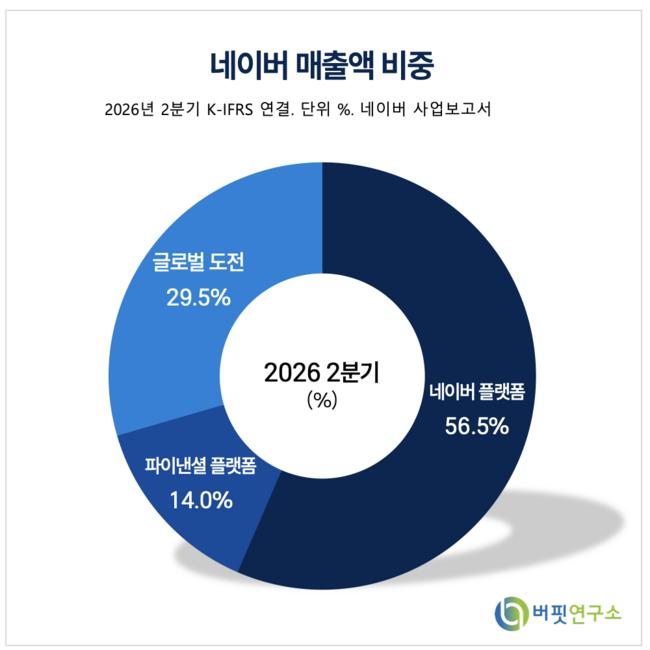
[버핏 리포트] NAVER, 디지털자산 규제 지연에 단기 조정 불가피...‘본업 견고’ ‘매수 기회’ - 대신
대신증권은 NAVER(035420)에 대해 글로벌 디지털자산 입법 지연으로 네이버파이낸셜과 두나무의 기업결합 및 스테이블코인 사업 가시화가 늦춰질 수 있으나 본업 가치 훼손은 없다며 투자의견 ‘BUY’와 목표주가 32만원을 유지했다. NAVER의 전일 종가는 20만1500원이다.NAVE…
-
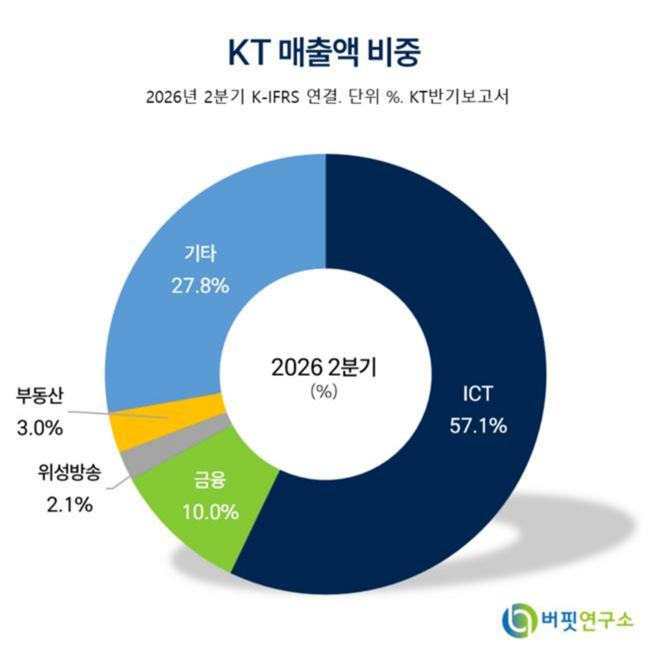
[버핏 리포트] KT, 목표가 유지...실수요에 기반한 AIDC 전략 - 대신
대신증권은 KT(030200)에 대해 투자의견 '매수'와 목표주가 7만4000원을 유지했다. KT의 지난 종가는 5만2800원이다.KT 매출액 비중.[이미지=버핏연구소]김회재 대신증권 연구원은 "목표주가는 내년 예상 EPS 6193원에 PER 13배를 적용해 산출했다"며 "최근 5년 통…
-
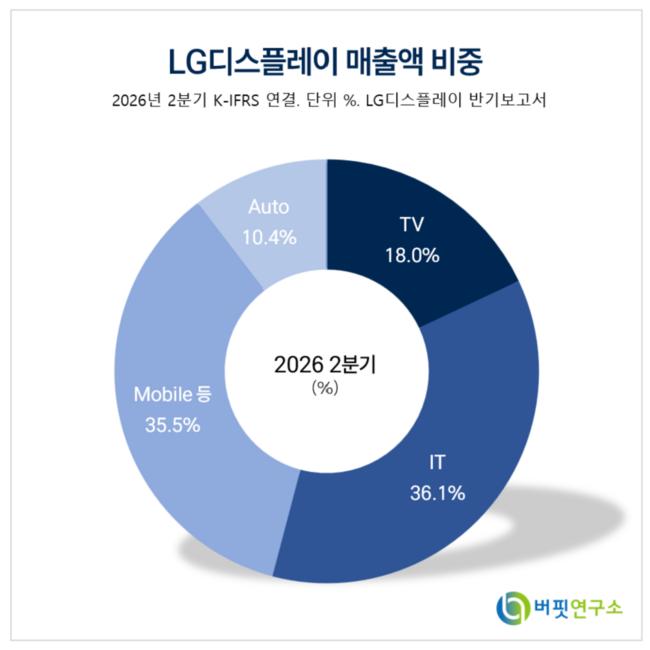
[버핏 리포트] LG디스플레이, 3Q 환율·부품가 압박에 주춤…OLED 비중 확대는 유효 - 대신
대신증권이 17일 LG디스플레이(034220)에 대해 "원달러 환율 하락과 반도체 등 원자재 가격 상승에 따른 IT 기기 수요 둔화로 3분기 실적은 시장 전망치를 하회하겠지만, OLED 비중 확대를 통한 중장기 이익 체질 개선 흐름은 유효하다"며 투자의견 '매수'를 유지하고 목표주가를 …
-
[시황] 미국증시, 워시의 매파적 발언에 3대 지수 사흘째 동반 하락
미국은 워시의 매파적 발언에 3대 지수가 사흘째 동반 하락하고 있다. FOMC 25bp 인상에도 추가 긴축을 시사했고 반도체는 협력 소식에 견조하다.유럽은 사우디발 유가 하락에 증시가 일제히 반등했다. 연준 결정을 앞두고 채권금리가 진정된 것도 위험선호 회복에 일조했다.중국은 연준 금리…
-
[이슈 체크] 운송업, 환율과 연관성
출처: 하나증권, 2026년 9월 17일최근 두 달간 달러-원 환율이 급락하면서 운송업종 내 항공과 해운의 희비가 엇갈리는 모습이다. 하나증권은 항공주에는 이견 없이 긍정적인 이벤트지만, 해운주는 환율보다 역대급 수준의 운임에 주목해야 한다며 대한항공과 팬오션을 톱픽으로 유지했다.[이미…
-
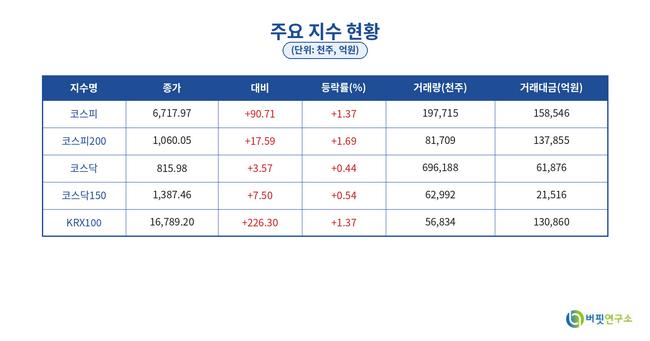
[장마감] 코스피 1.37%↑(6717.97), 코스닥 0.44%↑(815.98)
16일 코스피는 전일비 90.71포인트(1.37%) 상승한 6717.97pt로 마감했다. 이날 기관은 1조3426억원 순매수했고, 개인과 외국인은 각각 1조6111억원, 1조4008억원 순매도했다.코스닥은 전일비 3.57포인트(0.44%) 상승한 815.98pt로 마쳤다. 이날 개인과 …
-
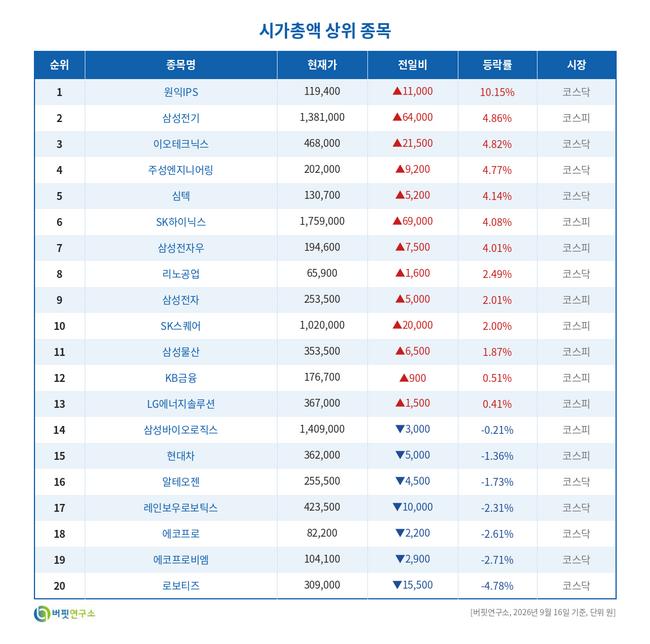
[시가총액 상위 종목] 원익IPS, 전일비 10.15%↑... 현재가 119,400원
9월16일 장 마감 기준 국내 주식시장에서 원익IPS가 전일비 ▲ 11,000원(10.15%) 오른 119,400원에 거래를 마쳤다.시가총액 상위 종목.[이미지=버핏연구소]원익IPS는 반도체·디스플레이·솔라셀 장비를 제조하는 원익그룹 계열 종합장비기업이다. 1998년 세계 최초로 ALD…
-
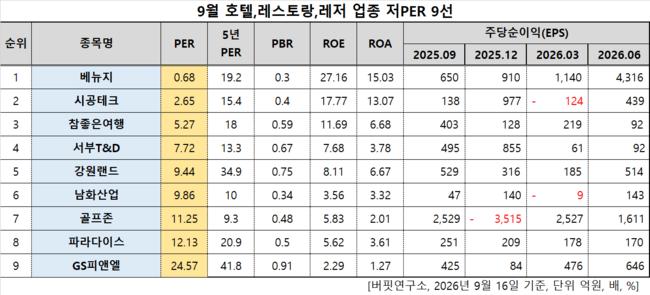
베뉴지, 호텔,레스토랑,레저주 저PER 1위... 0.68배
베뉴지(대표이사 김만진 김창희. 019010)가 9월 호텔,레스토랑,레저주 저PER 1위를 기록했다.9월 호텔,레스토랑,레저주 저PER 9선. [자료=버핏연구소]버핏연구소 조사 결과에 따르면 베뉴지가 9월 호텔,레스토랑,레저주 PER 0.68배로 가장 낮았다. 이어 시공테크(020710…
-
[원자재] 기니, 글렌코어에 보크사이트 연 1200만톤 공급
세계 최대 보크사이트 생산국인 기니가 글렌코어(Glencore)와 협력을 확대한다. 장기 공급계약을 발판으로 알루미나 정련과 에너지 분야까지 투자를 넓힐 계획이다. 중국 중심의 수출 구조를 유지하면서 가공능력과 투자 파트너 다변화도 함께 추진하고 있다.[이미지=버핏연구소 | AI 생성]…
-
[버핏 리포트] 에쓰오일, OSP 인하 효과...2020년 6월 이후 최저 수준 - 신한
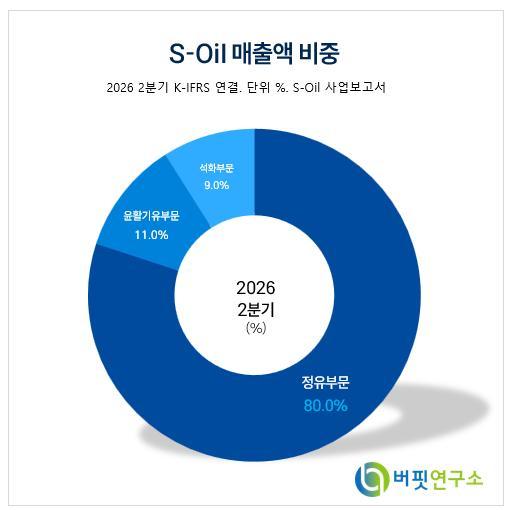
신한투자증권은 에쓰오일(S-Oil, 010950)에 대해 지정학적 충격으로 정제설비의 희소성이 부각되고, 중간유분 강세와 사우디 아랍라이트 OSP(공식판매가격) 인하 효과가 동시에 나타나고 있다고 평가했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 20만원에서 22만원으로 상향했다.…
-
[버핏 리포트] RFHIC, '방산'이 끌고 '통신'이 밀고...2027년 실적 한 단계 '레벨업' - 하나
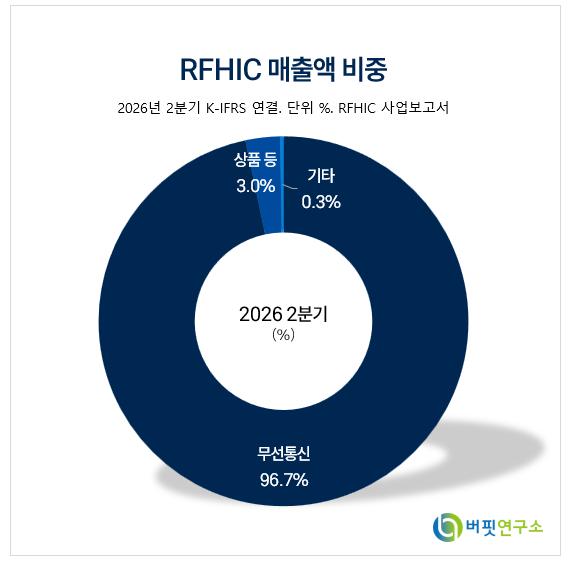
하나증권은 RFHIC(218410)에 대해 오는 2027년 통신 부문 실적 개선과 공급 부족에 따른 수혜가 예상된다고 전망했다. 이에 투자의견 '매수'와 목표주가 15만원을 유지했다. RFHIC의 전일 종가는 4만9350원이다.RFHIC 매출액 비중. [이미지=버핏연구소]김홍식 하나증권…
-
[버핏 리포트] 포스코퓨처엠, 리튬인산철 진입 본격화...'원화 강세' '양극재 부진' 발목 - NH
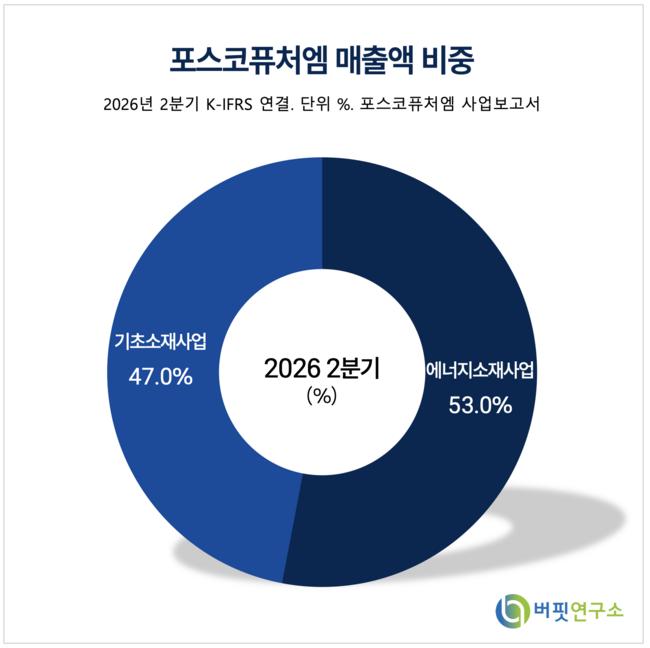
NH투자증권은 포스코퓨처엠(003670)에 대해 리튬인산철(LFP) 시장 진입이 단기 주가의 촉매로 작용할 수 있으나 실적 부진과 높은 밸류에이션 부담이 지속되고 있다며 투자의견 'Hold'를 유지하고 목표주가를 18만원으로 22% 상향 조정했다. 포스코퓨처엠의 전일 종가는 18만930…
-
[버핏 리포트] 나무가, 카메라 모듈 본업 로봇·드론·보안으로 확장...휴머노이드 시각 솔루션 개발 - 밸류파인더
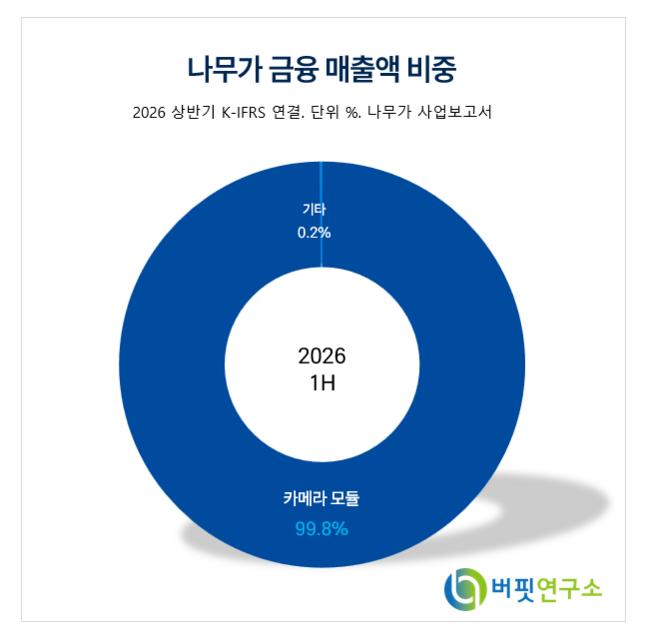
독립리서치법인 밸류파인더는 나무가(190510)에 대한 기업분석 리포트를 내고 투자의견은 '미평가(Not Rated)'로 제시했다. 나무가의 현재 주가는 1만4970원이다.나무가 매출액 비중.{이미지=버핏연구소]전우빈 밸류파인더 연구원은 "나무가는 2004년 설립돼 2015년 코스닥 시…
-
[버핏 리포트] 엘앤에프, 자금조달 리스크보다 조달을 통한 LFP 확장 기회가 더 크다 – NH
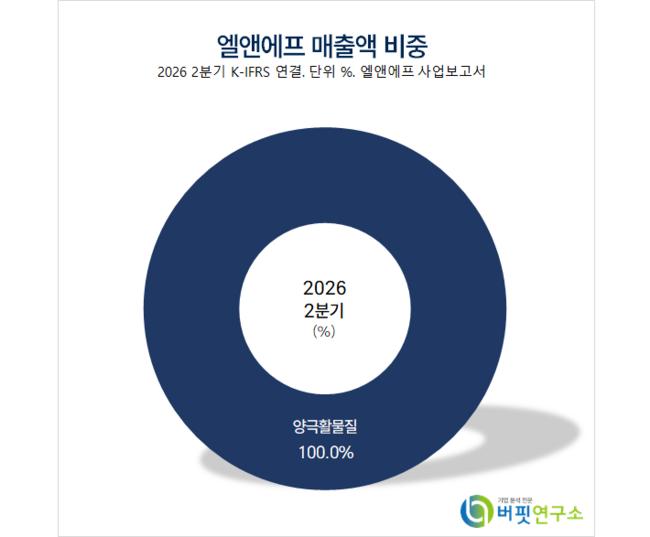
NH투자증권은 16일 엘앤에프(066970)에 대해 불안정한 재무구조로 자금조달 리스크가 존재하지만 조달을 통한 LFP 확장 기회가 더 크다며, 투자의견 ‘매수’를 유지하고 목표주가를 16만원으로 상향했다. 엘앤에프의 전일 종가는 11만4700원이다.주민우 NH투자증권 애널리스트는 “내…
-
[버핏 리포트] 삼성카드, 금리 상승에 3분기 이익 감소...남은 모멘텀은 주주환원 - NH
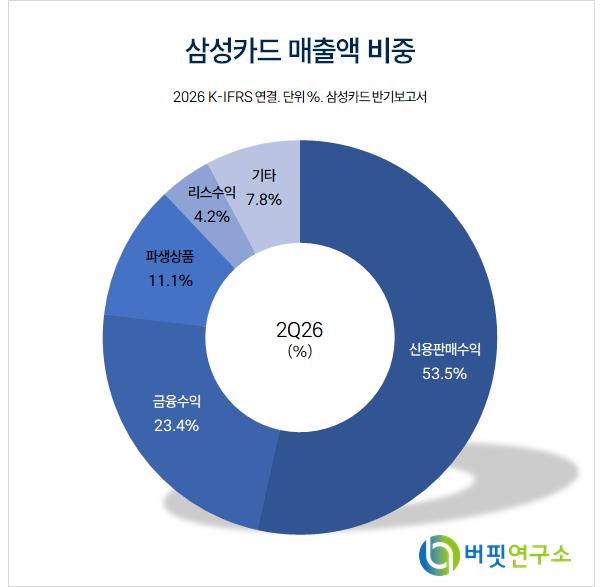
NH투자증권이 16일 삼성카드(029780)의 3분기 실적 부진에도 불구하고 연말로 갈수록 배당 매력이 부각될 것이라는 평가를 내리며 삼성카드에 대해 투자의견 '매수'와 목표주가 6만8000원을 유지했다. 삼성카드의 전일 종가는 4만5250원이다.삼성카드 영업수익 비중. [자료=버핏연구…
-
[버핏 리포트] 한화, 인적분할 후 합산 시총 33.9%↑...목표가 17만원 상향 - SK
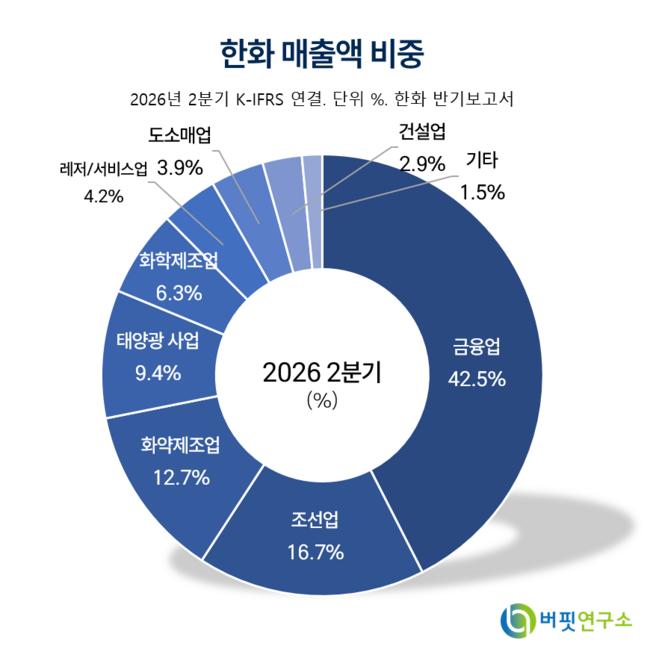
SK증권은 한화(000880)에 대해 인적분할 이후 사업 포트폴리오 재편 효과와 자회사 실적 개선이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 17만원으로 상향했다. 한화의 지난 종가는 13만7100원이다.한화 매출액 비중. [자료=버핏연구소]최관순 SK증권 연구원은 인적분할 이…
-
[버핏 리포트] 오이솔루션, 주파수 경매 앞두고 LD칩 내재화 우위 부각…쇼티지 수혜 기대 - 하나
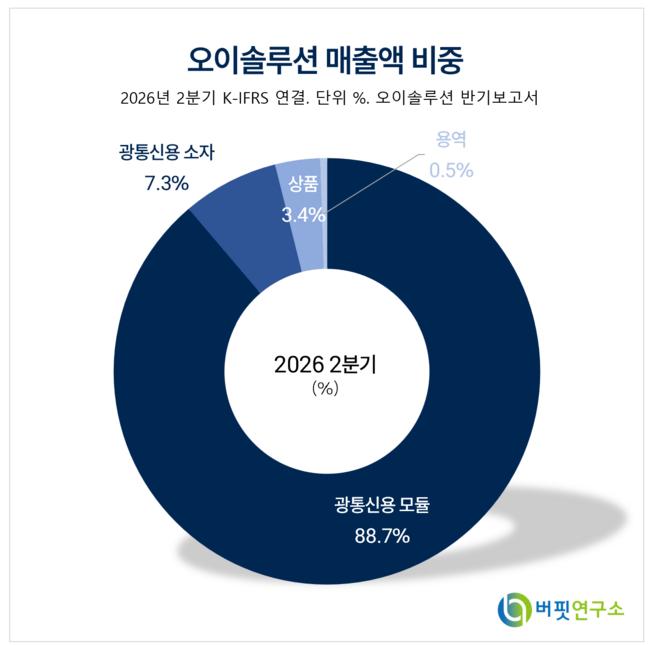
하나증권이 16일 오이솔루션(138080)에 대해 "글로벌 원자재 및 LD칩·광모듈 공급 부족(쇼티지) 현상이 심화하는 가운데, 국내외 주파수 경매 재개와 LD칩 내재화에 따른 판가 전이력 확대로 역대 최고 수준의 영업이익률 달성이 기대된다"며 투자의견 '매수'와 목표주가 6만원을 유지…