-
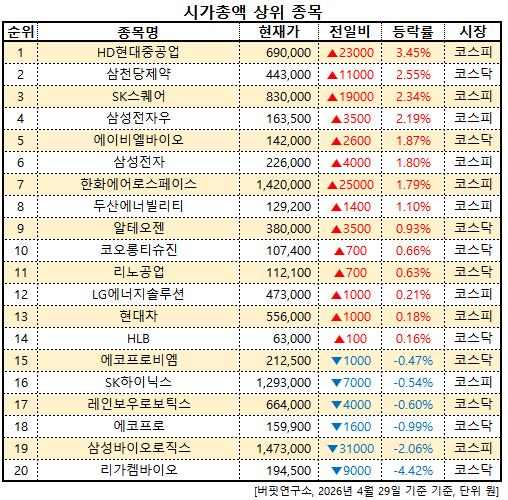
[시가총액 상위 종목] HD현대중공업, 전일비 3.45% ↑... 현재가 2만3000원
29일 기준 국내 주식시장에서 HD현대중공업(329180)이 전일비 ▲2만3000원(3.45%) 오른 69만원에 거래 중이다.시가총액 상위 종목. [이미지=버핏연구소]HD현대중공업은 조선·해양플랜트·엔진 등 중공업 사업을 영위하는 기업으로, 글로벌 선박 발주와 친환경 선박 수요, 수주잔…
-
[버핏 리포트] HD현대일렉트릭, 국내외 '전력주' 급등...사업구조 단순해 밸류에이션 설명 용이 - 삼성
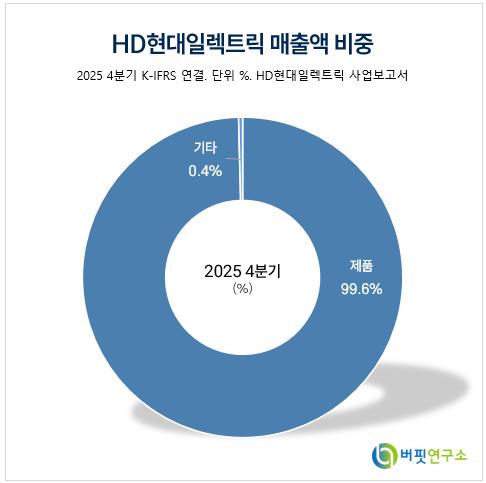
삼성증권은 HD현대일렉트릭(267260)(이하 현대일렉트릭)에 대해 한국과 북미 증설로 인한 외형 성장이 가능한 것을 근거로 투자의견 ‘매수’ 목표주가 153만원을 제시했다. 현대일렉트릭의 전일 종가는 123만8000원이다.HD현대일렉트릭 매출액 비중. [자료=버핏연구소]한영수 삼성증권…
-
[버핏 리포트] 두산밥캣, 일회성 환입 너머 수요 반등…‘어닝 서프라이즈’ 시현 – 키움
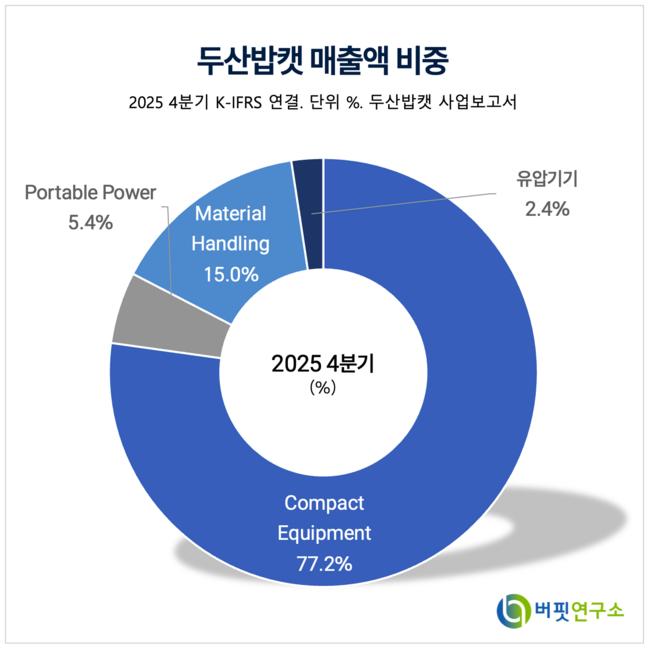
키움증권은 29일 두산밥캣(241560)에 대해 전 지역에서의 고른 수요 개선과 비용 효율화에 힘입어 시장 기대치를 상회하는 실적을 달성했다고 분석했다. 이에 투자의견 ‘매수’와 목표주가 9만6000원을 유지했다. 두산밥캣의 전일 종가는 7만6500원이다. 이한결 키움증권 애널리스트는 …
-
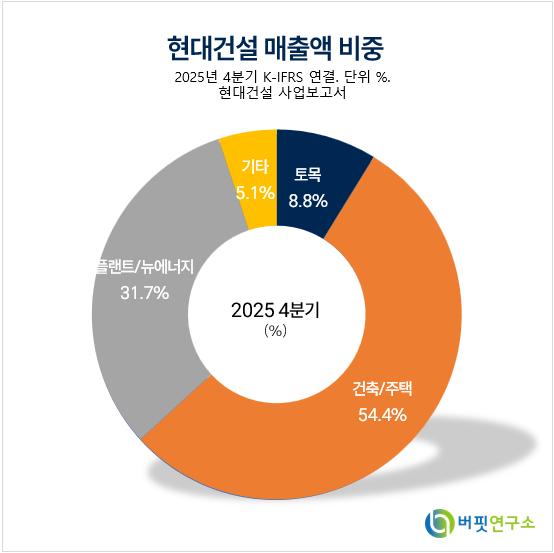
[버핏 리포트] 현대건설, 원전·중동 재건 수주 기대감에 실착공 모멘텀 부각..."근거 있는 자신감" - NH
NH투자증권은 29일 현대건설(000720)에 대해 플랜트 인력 기반의 수주 경쟁력과 원전 프로젝트 실착공 모멘텀을 긍정적으로 평가하며 투자의견 ‘매수’, 목표주가 30만원을 유지했다. 현대건설의 전일 종가는 16만7100원이다. 이은상 NH투자증권 애널리스트는 “2025년 말 기준 해…
-
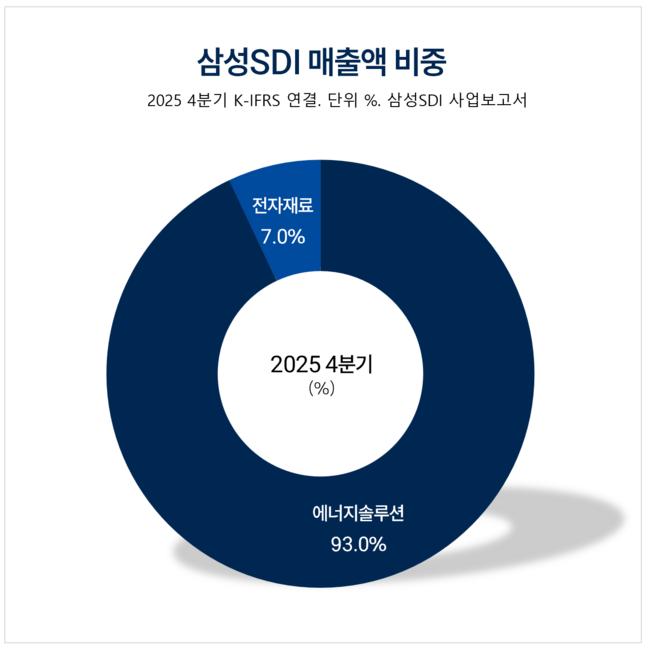
[버핏 리포트] 삼성SDI, 유럽 전기차 수주 회복...소형전지 수요 개선세 뚜렷 - NH
NH투자증권이 29일 삼성SDI(006400)에 대해 "유럽 전기차(EV) 수주 회복과 배터리 백업 장치(BBU), 탭리스 셀 등 소형전지 확판으로 실적 개선이 기대된다"며 투자의견 '매수'를 유지하고 목표주가를 93만원으로 '상향'했다. 삼성SDI의 전일종가는 68만원이다.삼성SDI …
-
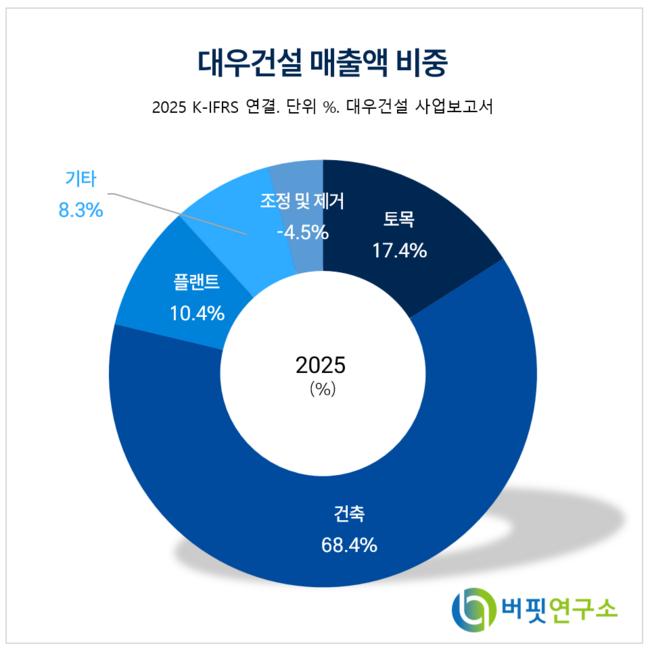
[버핏 리포트] 대우건설, 주택·플랜트 이익 정상화...팀코리아 시공 파트너 참여 가능성↑ - NH
NH투자증권이 29일 대우건설(047040)에 대해 "빅배스 이후 주택·플랜트 매출총이익률(GPM) 반등을 통해 정상화된 이익 체력을 확인했으며 올해 성장이 본격화 될 전망"이라며 투자의견 '매수'를 유지하고 목표주가를 5만원으로 '상향'했다. 대우건설의 전일종가는 3만7150원이다. …
-
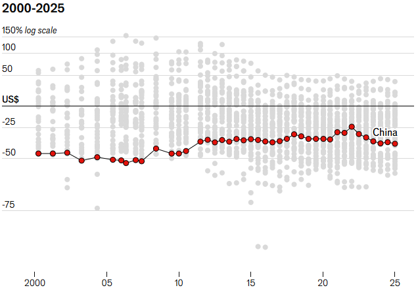
[환율] 위안-달러 6.8389위안 … 0.04%↑
[버핏연구소] 29일 현재 서울외환시장에서 거래되는 위안/달러 환율은 6.8389위안(으)로, 전일비 0.04% 상승세를 보였다.[출처 : 버핏연구소]시장환율(위안/달러)6.8389적정환율(위안/달러)4.4  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
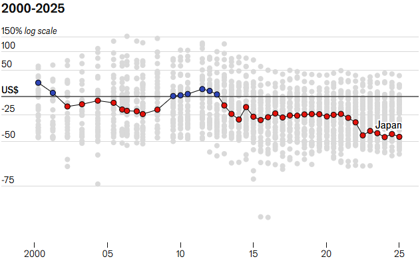
[환율] 엔-달러 159.7400엔 … 0.33%↑
[버핏연구소] 29일 현재 서울외환시장에서 거래되는 엔/달러 환율은 159.7400엔(으)로, 전일비 0.33% 상승세를 보였다.[출처 : 버핏연구소]시장환율(엔/달러)159.7400적정환율(엔/달러)82.9 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(B…
-
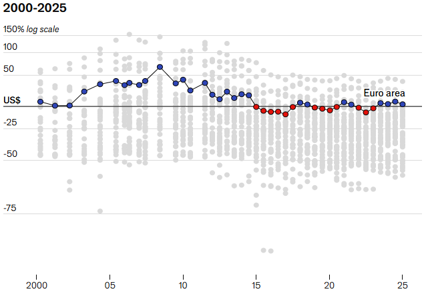
[환율] 유로-달러 0.8548유로 … 0.32%↑
[버핏연구소] 29일 현재 서울외환시장에서 거래되는 유로/달러 환율은 0.8548유로(으)로, 전일비 0.32% 상승세를 보였다.[출처 : 버핏연구소]시장환율(유로/달러)0.8548적정환율(유로/달러)0.98  영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수(…
-
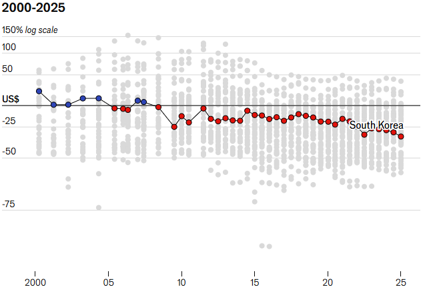
[환율] 원-달러 1,474.50원 … 0.03%↓
[버핏연구소] 29일 현재 서울외환시장에서 거래되는 원/달러 환율은 1,474.50원(으)로, 전일비 0.03% 하락세를 보였다.[출처 : 버핏연구소]시장환율(원/달러)1,474.50적정환율(원/달러)949.91 영국의 경제전문지 이코노미스트에서 산출한 「2025년 1월 빅맥지수…
-
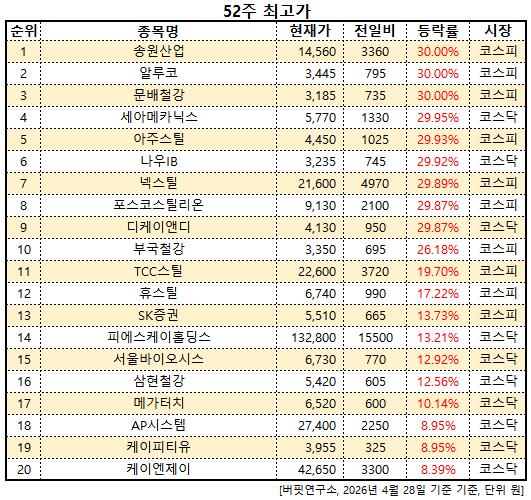
[52주 최고가] 송원산업, 전일비 30.00.% ↑... 현재가 1만4560원
28일 기준 국내 주식시장에서 송원산업(004430)이 52주 최고가를 기록했다. 송원산업은 현재가 1만4560원으로, 등락률은 30.00%다.52주 최고가. [이미지=버핏연구소]송원산업은 플라스틱 첨가제(안정제) 등 화학 소재를 생산하는 기업으로, 산업용 소재 수요와 원재료 가격, 글…
-
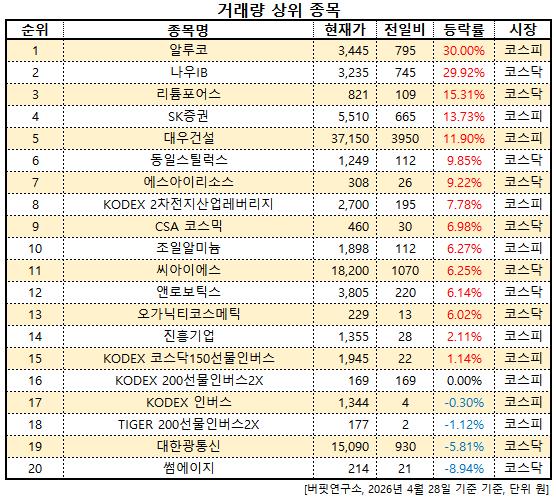
[거래량 상위 종목] 알루코, 전일비 30.00% ↑... 현재가 795원
28일 기준 국내 주식시장에서 알루코(001780)가 전일비 ▲795원(30.00%) 오른 3445원에 거래 중이다.거래량 상위 종목. [이미지=버핏연구소]알루코는 알루미늄 압출 소재 및 부품을 생산하는 기업으로, 건설·산업재·전기차 부품 등 다양한 분야에 알루미늄 제품을 공급한다. 전…
-
[장마감] 코스피 0.39%↑(6641.02), 코스닥 0.86%↓(1215.58)
28일 코스피는 전일비 25.99 포인트(0.39%) 상승한 6641.02로 마감했다. 이날 기관은 3511억원 순매수했고, 개인과 외국인은 각각 1303억원, 1845억원 순매도했다. 코스닥은 전일비 10.60 포인트(0.86%) 하락한 1215.58로 마쳤다. 이날 개인은 7961억…
-
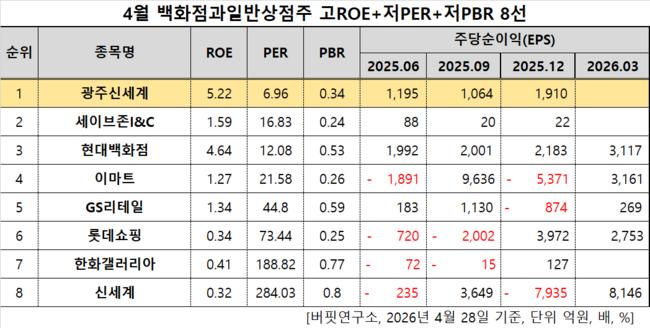
광주신세계, 백화점과일반상점주 고ROE+저PER+저PBR 1위
광주신세계(대표이사 이동훈. 037710)가 4월 백화점과일반상점주 고ROE+저PER+저PBR 1위를 기록했다.4월 백화점과일반상점주 고ROE+저PER+저PBR 8선. [자료=한국거래소. 버핏연구소]버핏연구소 조사 결과 광주신세계가 4월 백화점과일반상점주 고ROE+저PER+저PBR 1위…
-
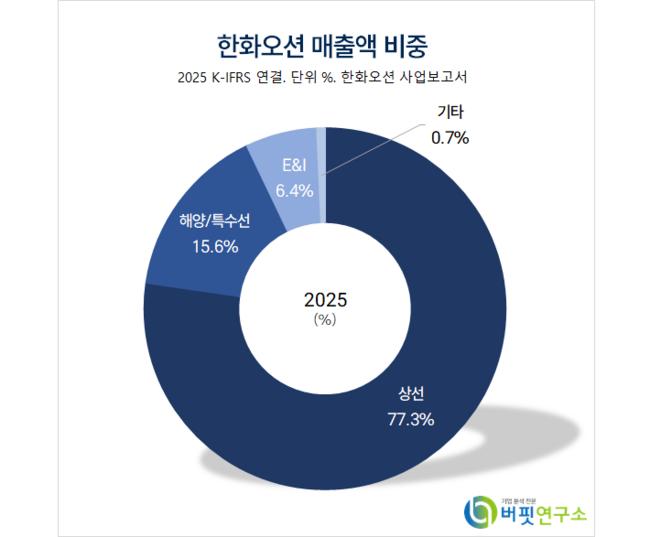
[버핏 리포트] 한화오션, 상선 생산성 확대로 선박 제조 일정 빨라지며 수익성 확대 – 상상인
상상인증권은 28일 한화오션(042660)에 대해 상선 생산성 확대로 선박 제조 일정이 빨라지며 수익성이 확대되고 있다며, 투자의견 ‘매수’를 유지하고 목표주가는 18만원으로 상향했다. 한화오션의 전일 종가는 13만3500원이다.이서연 상상인증권 애널리스트는 “올해 1분기 연결 실적은 …
-
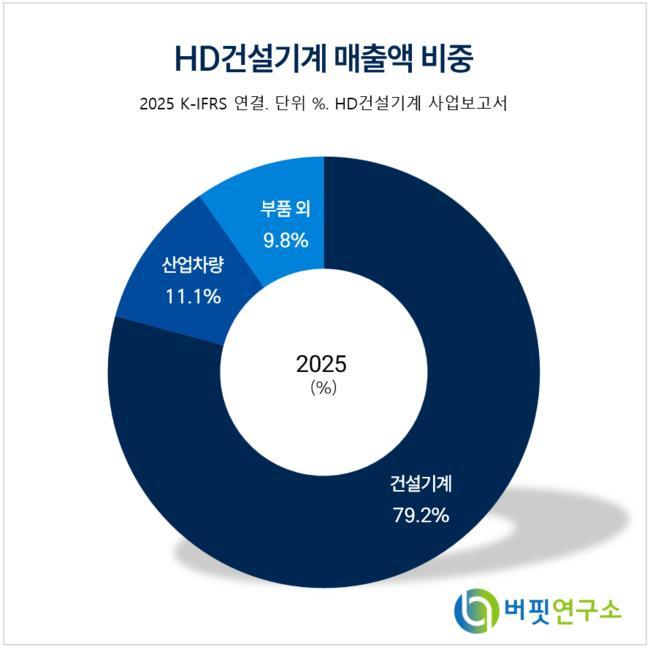
[버핏 리포트] HD건설기계, 시황 회복에 따른 기저효과 발생...외형 확장으로 고정비 감소 - 삼성
삼성증권이 28일 HD건설기계(267270)에 대해 "기존 선진시장에서의 실적 부진과 재고 과잉을 고려하면, 이제는 시황 회복에 따른 기저효과를 누릴 수 있는 상황"이라며 투자의견 '매수'를 유지하고, 목표주가를 25만원으로 '상향'했다. HD건설기계의 전일종가는 19만8100원이다.H…
-
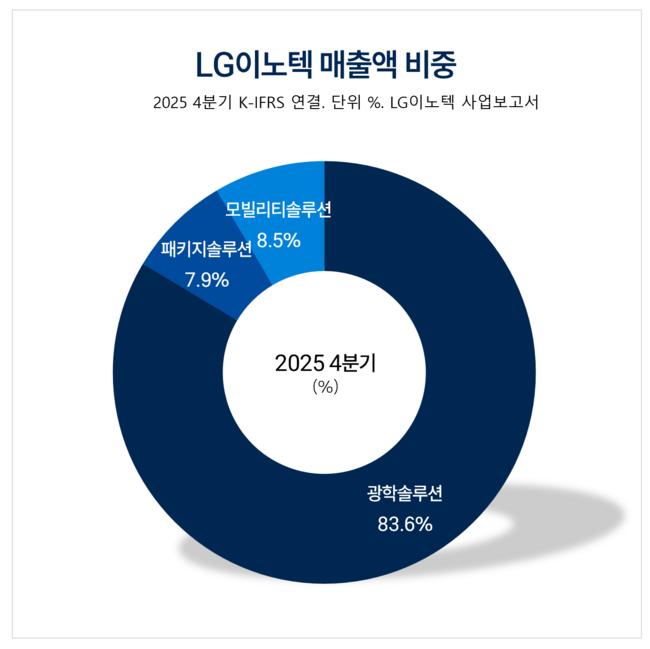
[버핏 리포트] LG이노텍, 광학·기판 동반 실적 개선...구조적 수익성 궤도 진입 - DB
DB증권이 28일 LG이노텍(011070)에 대해 "북미 고객사 스마트폰 판매 호조와 광학솔루션 베트남 공장 생산 비중 확대로 구조적 수익성 개선 궤도에 진입했다"며 투자의견 '매수'를 유지하고 목표주가를 65만원으로 '상향'했다. LG이노텍의 전일종가는 53만6000원이다.LG이노텍 …
-
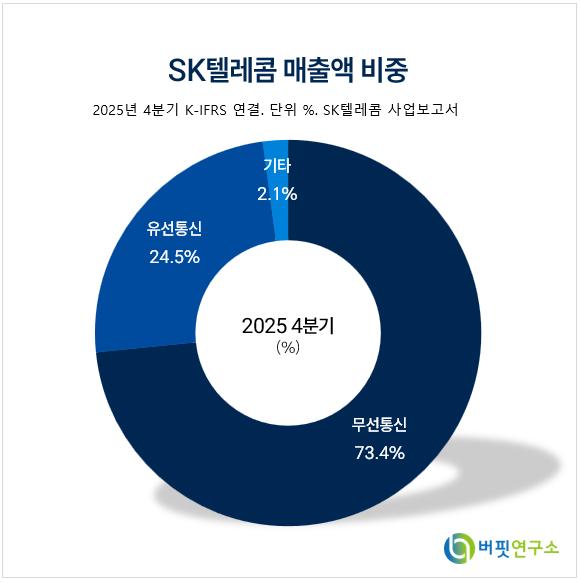
[버핏 리포트] SK텔레콤, '국책 AI 선정' '5G SA 상용화' 등 재료가 너무 많다...어닝 시즌 주가 우상향 기대 - 하나
하나증권은 SK텔레콤(017670)에 대해 국책 AI 사업자 선정 및 5G SA 상용화 기대감 등을 근거로 투자의견 ‘매수’를 유지하고 목표주가 14만원을 제시했다. SK텔레콤의 지난 종가는 9만8000원이다. SK텔레콤 매출액 비중. [자료=버핏연구소]김홍식 하나증권 연구원은 “올해 …
-
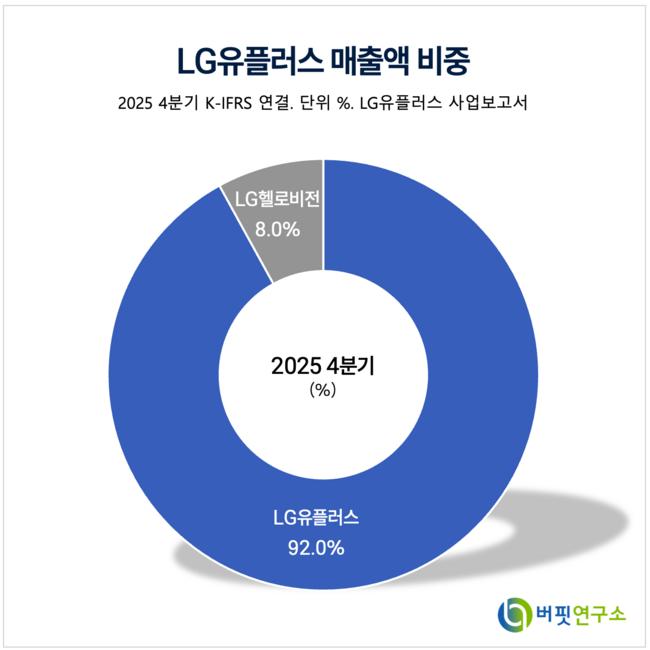
[버핏 리포트] LG유플러스, 1Q 호실적에 자사주 매입 기대감…‘5월의 반등’ 전망 – 하나
하나증권은 28일 LG유플러스(032640)에 대해 1분기 실적 호조와 주주 환원 확대 정책을 바탕으로 단기 주가 반등 가능성이 높다고 분석했다. 이에 투자의견 ‘매수’와 목표주가 2만원을 유지했다. LG유플러스의 전일 종가는 1만6430원이다. 김홍식 하나증권 애널리스트는 “LG유플러…
-
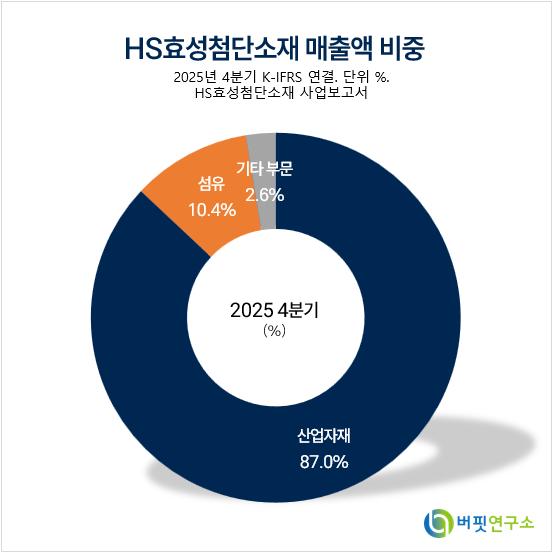
[버핏 리포트] HS효성첨단소재, 탄소섬유 신규 수요처 확보로 수익성 개선 기대 – NH
NH투자증권은 28일 HS효성첨단소재(298050)에 대해 타이어코드가 안정적인 현금창출원 역할을 지속하는 가운데 탄소섬유 신규 수요처 확보와 슈퍼섬유 수익성 개선이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 32만원으로 14.3% 상향했다. HS효성첨단소재의 전일 종가는 23…